BẢNG CÂN ĐỐI KẾ TOÁN LÀ GÌ? CẤU TRÚC, CÁCH LẬP VÀ CÁCH ĐỌC TỪ A-Z


Mục lục [Ẩn]
- 1. Bảng cân đối kế toán là gì?
- 1.1. Khái niệm bảng cân đối kế toán theo chế độ kế toán Việt Nam
- 1.2. Phương trình cân bằng: Tài sản = Nợ phải trả + Vốn chủ sở hữu
- 1.3. Vì sao chủ doanh nghiệp cần đọc được bảng cân đối kế toán?
- 2. Bảng cân đối kế toán khác gì các báo cáo tài chính còn lại?
- 3. Cấu trúc bảng cân đối kế toán gồm những phần nào?
- 3.1. Phần Tài sản: mỗi khoản mục nói lên điều gì?
- 3.2. Phần Nguồn vốn: ai đang tài trợ cho doanh nghiệp?
- 4. Mẫu bảng cân đối kế toán mới nhất theo Thông tư 99/2025/TT-BTC
- 4.1. Mẫu bảng cân đối kế toán rút gọn kèm nguồn số liệu
- 4.2. Những điểm mới theo Thông tư 99/2025/TT-BTC
- 4.3. Lưu ý cho doanh nghiệp nhỏ và vừa
- 5. Nguyên tắc và cách lập bảng cân đối kế toán
- Bước 1: Chuẩn bị nguồn số liệu
- Bước 2: Đối chiếu và khóa sổ
- Bước 3: Ghi cột số đầu năm
- Bước 4: Ghi cột số cuối năm
- Bước 5: Kiểm tra tính cân đối
- 6. Cách đọc bảng cân đối kế toán trong 5 bước
- Bước 1: Xem quy mô tổng tài sản
- Bước 2: Phân tích cơ cấu tài sản
- Bước 3: Phân tích cơ cấu nguồn vốn
- Bước 4: So sánh đầu năm và cuối năm
- Bước 5: Tính chỉ số và đặt câu hỏi
- 7 tín hiệu cảnh báo cần nhìn đầu tiên
- 7. Các chỉ số tài chính quan trọng từ bảng cân đối kế toán
- 8. Ví dụ phân tích bảng cân đối kế toán của một doanh nghiệp SME
- 8.1. Doanh nghiệp đang tăng trưởng bằng nợ vay
- 8.2. Khả năng thanh toán giảm rõ rệt
- 8.3. Tiền đang bị "chôn" trong hàng tồn kho và công nợ
- 8.4. Bốn quyết định quản trị rút ra từ bảng cân đối
- 9. Sai sót thường gặp và cách xử lý khi bảng cân đối kế toán không cân
- 10. Chủ doanh nghiệp dùng bảng cân đối kế toán để ra quyết định thế nào?
- 10.1. Thiết lập ngưỡng an toàn tài chính
- 10.2. Đọc bảng cân đối quản trị hằng tháng
- 10.3. Gắn bảng cân đối với chiến lược tăng trưởng
- Kết luận
Doanh thu tăng đều nhưng cuối năm vẫn thiếu tiền trả nhà cung cấp, vì chỉ nhìn báo cáo lãi lỗ. Bảng cân đối kế toán cho anh/chị thấy doanh nghiệp đang có gì và được tài trợ bằng nợ vay hay vốn chủ sở hữu. Bài viết giải thích cấu trúc, mẫu mới năm 2026, cách lập, cách đọc kèm ví dụ cụ thể. Cùng tìm hiểu ngay!
1. Bảng cân đối kế toán là gì?
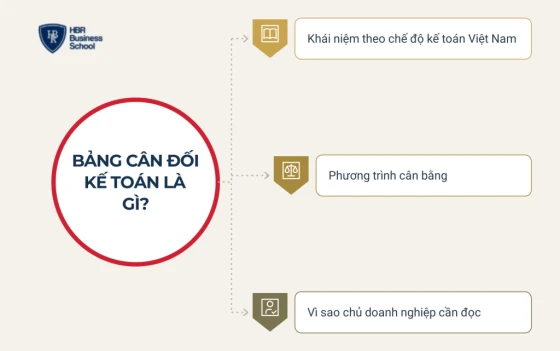
Bảng cân đối kế toán (Balance Sheet) là báo cáo tài chính phản ánh toàn bộ tài sản của doanh nghiệp và nguồn hình thành tài sản đó tại một thời điểm, thường là ngày kết thúc kỳ kế toán. Nó trả lời hai câu hỏi: doanh nghiệp đang có gì, và được tài trợ bằng tiền của ai.
- Khái niệm theo chế độ kế toán Việt Nam
- Phương trình cân bằng của bảng cân đối kế toán
- Vì sao chủ doanh nghiệp cần đọc được báo cáo này
1.1. Khái niệm bảng cân đối kế toán theo chế độ kế toán Việt Nam
Bảng cân đối kế toán là báo cáo bắt buộc trong bộ báo cáo tài chính năm. Số liệu trên bảng là "ảnh chụp" tại một ngày cụ thể, chẳng hạn 31/12, chứ không phải số cộng dồn cả năm.
Từ năm tài chính 2026, Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC và đổi tên báo cáo thành Báo cáo tình hình tài chính (mẫu B01-DN), nhưng bản chất và cách đọc gần như giữ nguyên.
1.2. Phương trình cân bằng: Tài sản = Nợ phải trả + Vốn chủ sở hữu
Mọi bảng cân đối kế toán đều xây dựng trên một phương trình, và hai vế luôn bằng nhau:
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu
Vế trái là những gì doanh nghiệp sở hữu; vế phải là nguồn tạo ra tài sản đó: nợ vay, chiếm dụng nhà cung cấp và vốn chủ cùng lợi nhuận giữ lại.
1.3. Vì sao chủ doanh nghiệp cần đọc được bảng cân đối kế toán?
Báo cáo lãi lỗ cho biết doanh nghiệp có lãi không, còn bảng cân đối kế toán cho biết doanh nghiệp có khỏe không. Công ty có thể lãi trên sổ nhưng tiền nằm hết ở công nợ và tồn kho, trong khi khoản vay sắp đến hạn.
- Kiểm soát rủi ro thanh toán: Biết doanh nghiệp có đủ tài sản ngắn hạn để trả nợ đến hạn trong 12 tháng tới không.
- Hiểu cấu trúc vốn: Thấy doanh nghiệp tăng trưởng bằng vốn tự có hay nợ vay.
- Làm việc với ngân hàng, nhà đầu tư: Đây là báo cáo ngân hàng xem đầu tiên khi thẩm định hồ sơ vay.
Người đứng đầu không cần tự lập báo cáo nhưng phải đọc được con số, nền tảng để ra quyết định dựa trên dữ liệu thay vì cảm tính, một năng lực trọng tâm trong các chương trình huấn luyện chủ doanh nghiệp SME của Mr. Tony Dzung.
2. Bảng cân đối kế toán khác gì các báo cáo tài chính còn lại?
Bảng cân đối kế toán phản ánh tài sản và nguồn vốn tại một thời điểm, còn hai báo cáo kia phản ánh kết quả và dòng tiền cả một kỳ; đọc riêng một báo cáo dễ kết luận sai.
| Tiêu chí | Bảng cân đối kế toán | Báo cáo kết quả kinh doanh | Báo cáo lưu chuyển tiền tệ |
| Câu hỏi trả lời | Có gì, nợ ai, vốn của ai? | Lãi hay lỗ bao nhiêu? | Tiền thực vào, ra bao nhiêu? |
| Thời gian | Tại một thời điểm | Cả một kỳ | Cả một kỳ |
| Chỉ tiêu chính | Tài sản, nợ phải trả, vốn chủ sở hữu | Doanh thu, chi phí, lợi nhuận | Dòng tiền kinh doanh, đầu tư, tài chính |
| Ví dụ | Hàng tồn kho 2 tỷ đồng ngày 31/12 | Lãi sau thuế 400 triệu đồng năm 2025 | Tiền giảm 700 triệu đồng năm 2025 |
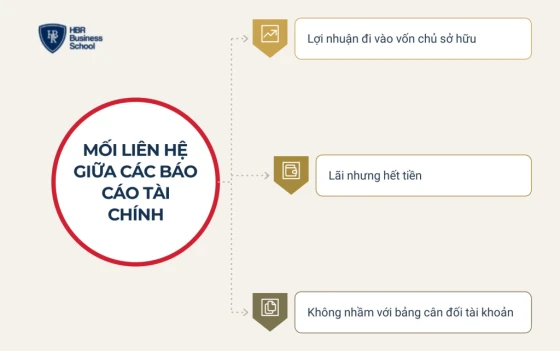
Phân tích chi tiết mối liên hệ giữa các báo cáo:
1 - Lợi nhuận đi vào vốn chủ sở hữu: Lợi nhuận sau thuế chưa chia được cộng vào "Lợi nhuận sau thuế chưa phân phối", làm vốn chủ sở hữu tăng.
2 - Lãi nhưng hết tiền: Khi lợi nhuận dương mà tiền giảm, tiền thường đã chuyển thành hàng tồn kho, công nợ hoặc tài sản cố định. Anh/chị xem thêm cách đọc báo cáo lưu chuyển tiền tệ để đối chiếu.
3 - Không nhầm với bảng cân đối tài khoản: Bảng cân đối tài khoản (bảng cân đối số phát sinh) là bảng nội bộ liệt kê số dư từng tài khoản, dùng làm nguồn lập bảng cân đối kế toán. Bảng cân đối kế toán mới là báo cáo chính thức, nộp cùng hồ sơ quyết toán thuế chậm nhất ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm tài chính.
3. Cấu trúc bảng cân đối kế toán gồm những phần nào?
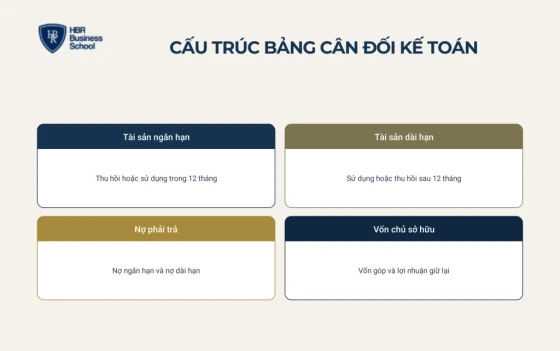
Bảng cân đối kế toán gồm hai phần Tài sản và Nguồn vốn, mỗi phần chia theo thời hạn ngắn hạn (dưới 12 tháng) và dài hạn (trên 12 tháng). Tài sản xếp theo khả năng chuyển thành tiền giảm dần, nguồn vốn xếp theo thời hạn phải hoàn trả.
- Tài sản ngắn hạn: thu hồi hoặc sử dụng trong 12 tháng
- Tài sản dài hạn: sử dụng hoặc thu hồi sau 12 tháng
- Nợ phải trả: nợ ngắn hạn và nợ dài hạn
- Vốn chủ sở hữu: vốn góp và lợi nhuận giữ lại
3.1. Phần Tài sản: mỗi khoản mục nói lên điều gì?
Phần Tài sản cho biết doanh nghiệp nắm giữ nguồn lực nào và chuyển thành tiền nhanh hay chậm.
- Tiền và tương đương tiền: Tiền mặt, tiền gửi, tiền gửi kỳ hạn không quá 3 tháng.
- Đầu tư tài chính ngắn hạn: Tiền nhàn rỗi gửi có kỳ hạn hoặc mua chứng khoán; anh/chị tham khảo thêm các hình thức đầu tư tài chính.
- Phải thu ngắn hạn: Tiền khách còn nợ, trả trước nhà cung cấp, tạm ứng. Càng lớn, doanh nghiệp càng "cho khách vay" miễn phí.
- Hàng tồn kho: Nguyên vật liệu, thành phẩm, hàng hóa; tồn cao giúp không đứt hàng nhưng chôn vốn.
- Tài sản cố định: Nhà xưởng, máy móc, phương tiện, ghi theo nguyên giá trừ hao mòn.
3.2. Phần Nguồn vốn: ai đang tài trợ cho doanh nghiệp?
Đây là phần ngân hàng soi kỹ nhất vì cho thấy mức phụ thuộc vào nợ vay.
- Phải trả người bán: Tiền hàng chưa trả nhà cung cấp, nguồn vốn không lãi suất.
- Người mua trả tiền trước: Tiền khách đặt cọc, đóng trước; lớn là tín hiệu dòng tiền tốt nhưng cũng là nghĩa vụ phải giao hàng.
- Vay và nợ thuê tài chính: Nợ ngân hàng ngắn hạn, dài hạn, phát sinh lãi vay.
- Vốn góp và lợi nhuận chưa phân phối: Vốn chủ thực góp và lợi nhuận tích lũy chưa chia; lợi nhuận chưa phân phối âm là đang lỗ lũy kế.
4. Mẫu bảng cân đối kế toán mới nhất theo Thông tư 99/2025/TT-BTC
Từ 01/01/2026, doanh nghiệp áp dụng chế độ kế toán chung lập Báo cáo tình hình tài chính (mẫu B01-DN) theo Thông tư 99/2025/TT-BTC thay cho bảng cân đối kế toán cũ, giữ nguyên logic hai phần Tài sản và Nguồn vốn.
- Mẫu rút gọn kèm nguồn số liệu
- Những điểm mới theo Thông tư 99
- Lưu ý cho doanh nghiệp nhỏ và vừa
4.1. Mẫu bảng cân đối kế toán rút gọn kèm nguồn số liệu
Mẫu đầy đủ gồm các cột Chỉ tiêu, Mã số, Thuyết minh, Số cuối năm, Số đầu năm. Bảng dưới rút gọn các chỉ tiêu tổng hợp theo mã số của Thông tư 200, kèm tài khoản lấy số liệu.
| Mã số | Chỉ tiêu | Lấy số liệu từ |
| 100 | A. Tài sản ngắn hạn | Tổng mã 110, 120, 130, 140, 150 |
| 110 | I. Tiền và tương đương tiền | Dư Nợ TK 111, 112, 113 và tiền gửi kỳ hạn không quá 3 tháng |
| 120 | II. Đầu tư tài chính ngắn hạn | Dư Nợ TK 121, phần ngắn hạn TK 128 |
| 130 | III. Phải thu ngắn hạn | Dư Nợ chi tiết TK 131, dư Nợ chi tiết TK 331, trừ dự phòng TK 2293 |
| 140 | IV. Hàng tồn kho | Dư Nợ TK 151 đến 158, trừ dự phòng TK 2294 |
| 150 | V. Tài sản ngắn hạn khác | Chi phí trả trước ngắn hạn, thuế GTGT được khấu trừ TK 133 |
| 200 | B. Tài sản dài hạn | Tổng các khoản mục dài hạn |
| 220 | II. Tài sản cố định | Nguyên giá TK 211, 212, 213 trừ hao mòn TK 214 |
| 270 | Tổng cộng tài sản | Mã 100 + Mã 200 |
| 300 | C. Nợ phải trả | Mã 310 + Mã 330 |
| 310 | I. Nợ ngắn hạn | Dư Có chi tiết TK 331, 131; TK 333, 334; phần ngắn hạn TK 341 |
| 330 | II. Nợ dài hạn | Phần dài hạn TK 341 và các khoản phải trả dài hạn |
| 400 | D. Vốn chủ sở hữu | Dư Có TK 411, 418, 421 (TK 421 dư Nợ thì ghi âm) |
| 440 | Tổng cộng nguồn vốn | Mã 300 + Mã 400, luôn bằng Mã 270 |
4.2. Những điểm mới theo Thông tư 99/2025/TT-BTC
Thông tư ban hành ngày 27/10/2025; doanh nghiệp nên tải mẫu trong phụ lục Thông tư thay vì dùng file cũ.
- Đổi tên báo cáo: Tên mới tiệm cận cách gọi Statement of Financial Position theo chuẩn mực IFRS.
- Trình bày linh hoạt: Được bỏ chỉ tiêu không có số liệu và đánh lại số thứ tự.
- Chỉ tiêu mới: Bổ sung các chỉ tiêu như tài sản sinh học cho doanh nghiệp nông nghiệp.
- Không đổi bản chất: Phương trình cân bằng và cách phân tích giữ nguyên.
4.3. Lưu ý cho doanh nghiệp nhỏ và vừa
Doanh nghiệp theo Thông tư 133/2016/TT-BTC vốn đã dùng tên "Báo cáo tình hình tài chính" (mẫu B01a-DNN) với ít chỉ tiêu hơn, nên anh/chị cần xác nhận với kế toán chế độ đang áp dụng.
5. Nguyên tắc và cách lập bảng cân đối kế toán
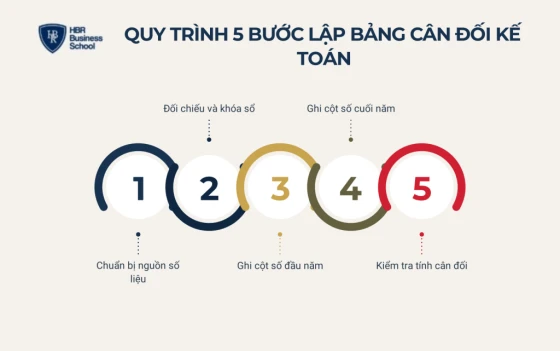
Bảng cân đối kế toán được lập từ số dư cuối kỳ trên sổ cái và bảng cân đối số phát sinh, theo 5 bước dùng chung cho mẫu cũ và mới.
- Bước 1: Chuẩn bị nguồn số liệu
- Bước 2: Đối chiếu và khóa sổ
- Bước 3: Ghi cột số đầu năm
- Bước 4: Ghi cột số cuối năm
- Bước 5: Kiểm tra tính cân đối
Bước 1: Chuẩn bị nguồn số liệu
Gồm bảng cân đối năm trước, sổ cái, sổ chi tiết tài khoản loại 1 đến 4 và bảng cân đối số phát sinh.
Bước 2: Đối chiếu và khóa sổ
Đối chiếu công nợ, kiểm kê tiền và kho, trích khấu hao, kết chuyển lãi lỗ; nguyên tắc là không bù trừ tài sản với nợ phải trả.
Bước 3: Ghi cột số đầu năm
Lấy từ cột "Số cuối năm" của bảng cân đối năm trước, trình bày lại nếu có điều chỉnh hồi tố.
Bước 4: Ghi cột số cuối năm
Lấy số dư tài khoản theo bảng ở mục 4.1. Công nợ lấy theo số dư chi tiết từng đối tượng: khách dư Nợ ghi phải thu, dư Có ghi nợ phải trả; khoản đến hạn trong 12 tháng ghi ngắn hạn.
Bước 5: Kiểm tra tính cân đối
Kiểm tra Mã 270 bằng Mã 440 và đối chiếu chéo với hai báo cáo còn lại trước khi trình ký.
6. Cách đọc bảng cân đối kế toán trong 5 bước
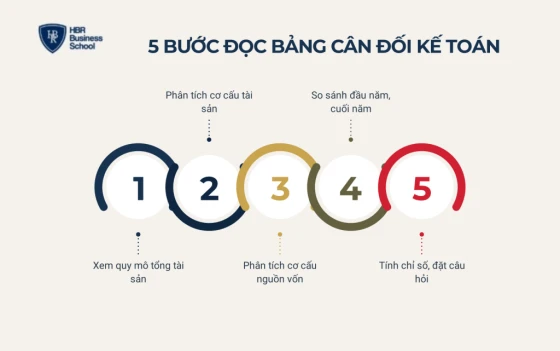
Đọc bảng cân đối kế toán là đi từ tổng thể đến chi tiết. Chủ doanh nghiệp không cần thuộc mã số, chỉ cần đi đúng 5 bước dưới đây.
- Bước 1: Xem quy mô tổng tài sản
- Bước 2: Phân tích cơ cấu tài sản
- Bước 3: Phân tích cơ cấu nguồn vốn
- Bước 4: So sánh đầu năm và cuối năm
- Bước 5: Tính chỉ số và đặt câu hỏi
Bước 1: Xem quy mô tổng tài sản
So Mã 270 ở cột đầu năm và cuối năm để biết doanh nghiệp lớn lên hay thu hẹp, rồi xem phần tăng thêm nằm ở đâu và do nguồn nào tài trợ.
Bước 2: Phân tích cơ cấu tài sản
Tính tỷ trọng từng nhóm trên tổng tài sản (phân tích theo chiều dọc); điều đáng lo là cơ cấu bất thường so với ngành, ví dụ công ty dịch vụ mà tồn kho lớn.
Bước 3: Phân tích cơ cấu nguồn vốn
Xem tỷ lệ nợ và vốn chủ trên tổng nguồn vốn, đặc biệt soát tình trạng dùng nợ ngắn hạn tài trợ tài sản dài hạn, sai lầm khiến nhiều doanh nghiệp mất khả năng thanh toán dù có lãi.
Bước 4: So sánh đầu năm và cuối năm
Tính tỷ lệ tăng giảm từng chỉ tiêu (phân tích theo chiều ngang); chỉ tiêu tăng nhanh hơn hẳn doanh thu là chỗ cần hỏi lại.
Bước 5: Tính chỉ số và đặt câu hỏi
Tính khả năng thanh toán và mức đòn bẩy (mục 7), rồi biến mỗi điểm bất thường thành một câu hỏi quản trị có người chịu trách nhiệm trả lời.
7 tín hiệu cảnh báo cần nhìn đầu tiên
- Vốn chủ sở hữu âm: Lỗ lũy kế vượt vốn góp, gần như mất khả năng vay.
- Lợi nhuận chưa phân phối âm nhiều năm: Mô hình chưa tạo ra lợi nhuận thật.
- Nợ ngắn hạn lớn hơn tài sản ngắn hạn: Vốn lưu động ròng âm, rủi ro thanh toán cao.
- Phải thu, tồn kho tăng nhanh hơn doanh thu: Tiền bị khách chiếm dụng hoặc nằm chết trong kho.
- Vay ngắn hạn tăng cùng lúc tài sản cố định tăng: Dấu hiệu dùng nợ ngắn hạn đầu tư dài hạn.
- Tạm ứng, phải thu khác lớn bất thường: Thường là tiền chủ hoặc nhân sự rút ra chưa hoàn ứng, sổ sách lệch thực tế.
- Dự phòng phải thu khó đòi tăng: Chính sách công nợ đang có vấn đề.
Nếu anh/chị muốn biến các con số thành hệ thống quản trị hằng tháng, các workshop chuyên đề cùng Mr. Tony Dzung là nơi anh/chị thực hành ngay trên bài toán của chính doanh nghiệp mình.
7. Các chỉ số tài chính quan trọng từ bảng cân đối kế toán
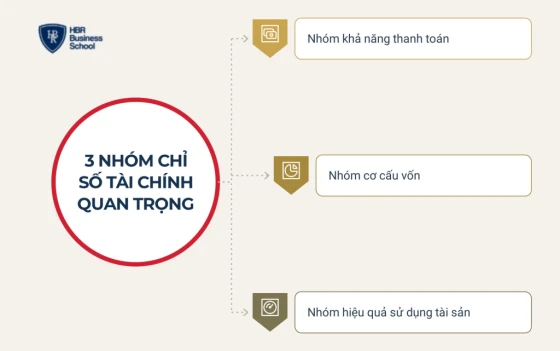
Từ bảng cân đối kế toán, chủ doanh nghiệp tính được 3 nhóm chỉ số: khả năng thanh toán, cơ cấu vốn và hiệu quả. Các ngưỡng dưới đây là mốc tham khảo, con số phù hợp tùy ngành.
| Nhóm | Chỉ số | Công thức | Cách hiểu |
| Thanh toán | Thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Thường xem là an toàn từ 1,5; dưới 1 là cảnh báo |
| Thanh toán | Thanh toán nhanh | (Tài sản ngắn hạn - Hàng tồn kho) / Nợ ngắn hạn | Quanh 1 là ổn |
| Thanh toán | Thanh toán tức thời | Tiền / Nợ ngắn hạn | Trả nợ ngay bằng tiền sẵn có |
| Cơ cấu vốn | Nợ trên vốn chủ (D/E) | Nợ phải trả / Vốn chủ sở hữu | Càng cao rủi ro tài chính càng lớn |
| Hiệu quả | Số ngày tồn kho | Hàng tồn kho / Giá vốn x 365 | Hàng nằm trong kho bao nhiêu ngày |
| Hiệu quả | Số ngày thu tiền | Phải thu khách hàng / Doanh thu x 365 | Bao nhiêu ngày khách mới trả tiền |
| Hiệu quả | ROE | Lợi nhuận sau thuế / Vốn chủ bình quân | Khả năng sinh lời trên vốn chủ |
Phân tích chi tiết các nhóm chỉ số:
1 - Nhóm thanh toán: Báo trước nguy cơ thiếu tiền nên cần theo dõi hằng tháng.
2 - Nhóm cơ cấu vốn: D/E là chỉ số ngân hàng hay dùng khi xét hạn mức vay.
3 - Nhóm hiệu quả: Cần kết hợp báo cáo kết quả kinh doanh; số ngày tồn kho, thu tiền kéo dài là tiền đang bị "chôn", ảnh hưởng trực tiếp đến việc quản lý dòng tiền.
8. Ví dụ phân tích bảng cân đối kế toán của một doanh nghiệp SME
Dưới đây là bảng cân đối kế toán rút gọn của Công ty TNHH Gia dụng An Phát (doanh nghiệp giả định, số liệu minh họa), đơn vị triệu đồng. Năm 2025, công ty mở thêm hai kho và một chi nhánh bằng vốn vay.
| Chỉ tiêu | 31/12/2024 | 31/12/2025 | Thay đổi |
| Tiền và tương đương tiền | 1.500 | 800 | -46,7% |
| Phải thu khách hàng | 700 | 1.200 | +71,4% |
| Hàng tồn kho | 1.100 | 2.000 | +81,8% |
| Tài sản ngắn hạn khác | 200 | 200 | 0% |
| Tài sản ngắn hạn (100) | 3.500 | 4.200 | +20,0% |
| Tài sản cố định | 3.000 | 4.500 | +50,0% |
| Tài sản dài hạn khác | 900 | 1.300 | +44,4% |
| Tổng tài sản (270) | 7.400 | 10.000 | +35,1% |
| Nợ ngắn hạn | 2.100 | 3.200 | +52,4% |
| Nợ dài hạn | 1.700 | 2.800 | +64,7% |
| Nợ phải trả (300) | 3.800 | 6.000 | +57,9% |
| Vốn chủ sở hữu (400) | 3.600 | 4.000 | +11,1% |
| Tổng nguồn vốn (440) | 7.400 | 10.000 | +35,1% |
Số liệu kết quả kinh doanh đi kèm: doanh thu tăng từ 15.000 lên 18.000 triệu đồng (+20%), giá vốn từ 12.000 lên 14.400 triệu đồng, lợi nhuận sau thuế năm 2025 đạt 400 triệu đồng và được giữ lại toàn bộ.
8.1. Doanh nghiệp đang tăng trưởng bằng nợ vay
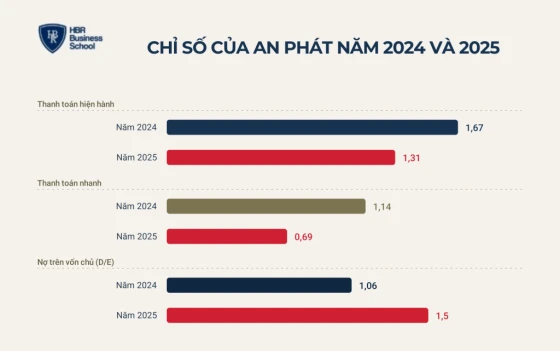
Tổng tài sản tăng 2.600 triệu, nợ phải trả tăng 2.200 triệu, vốn chủ chỉ tăng 400 triệu, nghĩa là khoảng 85% phần mở rộng được tài trợ bằng nợ. D/E tăng từ 1,06 lên 1,5 lần, tỷ lệ tự tài trợ (vốn chủ / tổng tài sản) giảm từ 48,6% xuống 40%.
8.2. Khả năng thanh toán giảm rõ rệt
- Thanh toán hiện hành: Giảm từ 1,67 (3.500/2.100) xuống 1,31 (4.200/3.200), thấp hơn mốc 1,5.
- Thanh toán nhanh: Giảm từ 1,14 xuống 0,69, không bán được hàng thì chỉ trả được 69% nợ ngắn hạn.
- Thanh toán tức thời: Giảm từ 0,71 xuống 0,25.
8.3. Tiền đang bị "chôn" trong hàng tồn kho và công nợ
Doanh thu tăng 20% nhưng tồn kho tăng 81,8%, phải thu tăng 71,4%. Quy ra số ngày:
- Số ngày tồn kho: Tăng từ 33,5 ngày (1.100/12.000 x 365) lên 50,7 ngày (2.000/14.400 x 365).
- Số ngày thu tiền: Tăng từ 17,0 lên 24,3 ngày, khách trả chậm hơn khoảng một tuần.
- ROE năm 2025: Khoảng 10,5% (400 / vốn chủ bình quân 3.800), chưa tương xứng rủi ro nợ vừa gánh thêm.
8.4. Bốn quyết định quản trị rút ra từ bảng cân đối
- Siết công nợ: Đưa số ngày thu tiền về dưới 20 ngày bằng hạn mức và thời hạn thanh toán rõ ràng.
- Giảm tồn kho: Xả hàng bán chậm, nhập theo dữ liệu bán thực tế, kéo số ngày tồn kho về khoảng 35 ngày.
- Tái cơ cấu khoản vay: Chuyển một phần nợ ngắn hạn sang dài hạn cho khớp thời gian thu hồi vốn.
- Tạm dừng mở rộng: Chỉ mở thêm điểm bán khi thanh toán hiện hành quay lại mức an toàn.
Nếu chỉ nhìn báo cáo lãi lỗ, An Phát vẫn có lãi; chính bảng cân đối kế toán mới cho thấy rủi ro thiếu tiền đang đến gần. Vì vậy mọi kế hoạch mở rộng cần đi kèm một bản lập kế hoạch kinh doanh có tính toán nguồn vốn rõ ràng.
>>> XEM THÊM: MẪU KẾ HOẠCH KINH DOANH CHUẨN SME: CẤU TRÚC, VÍ DỤ VÀ CÁCH LẬP A-Z
9. Sai sót thường gặp và cách xử lý khi bảng cân đối kế toán không cân
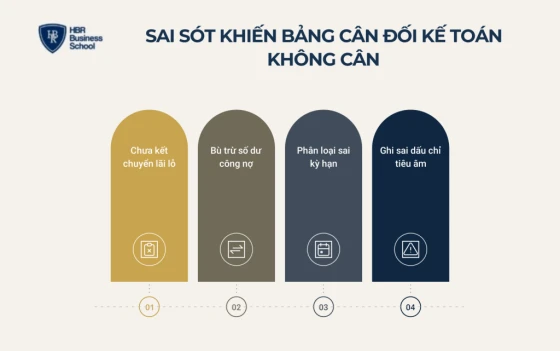
Bảng cân đối kế toán không cân (Mã 270 khác Mã 440) hoặc cân nhưng sai thường do 4 lỗi dưới đây; chủ doanh nghiệp nên biết để kiểm tra chất lượng báo cáo.
- Chưa kết chuyển lãi lỗ: Chưa kết chuyển qua TK 911 sang TK 421; kiểm tra tài khoản loại 5 đến 9 đã hết số dư chưa.
- Bù trừ số dư công nợ: Lấy số dư ròng TK 131, 331 thay vì chi tiết từng đối tượng làm tài sản và nợ bị thu nhỏ.
- Phân loại sai kỳ hạn: Vay dài hạn đến hạn trong 12 tháng phải chuyển sang ngắn hạn, bỏ sót khiến hệ số thanh toán đẹp giả.
- Ghi sai dấu chỉ tiêu ghi âm: Hao mòn lũy kế, dự phòng phải ghi số âm trong ngoặc đơn.
10. Chủ doanh nghiệp dùng bảng cân đối kế toán để ra quyết định thế nào?
Với chủ doanh nghiệp, bảng cân đối kế toán không phải báo cáo để nộp thuế mà là công cụ quản trị rủi ro và định hướng tăng trưởng, biến con số thành quyết định về vốn, tồn kho, công nợ.
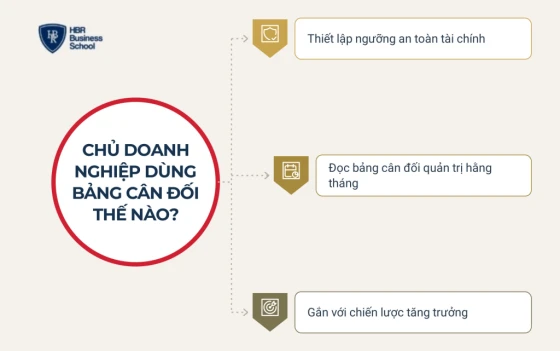
- Thiết lập ngưỡng an toàn tài chính
- Đọc bảng cân đối quản trị hằng tháng
- Gắn bảng cân đối với chiến lược tăng trưởng
10.1. Thiết lập ngưỡng an toàn tài chính
Anh/chị nên đặt ngưỡng bắt buộc như thanh toán hiện hành không dưới 1,5, D/E không vượt 1,5 lần, số ngày thu tiền không quá 30 ngày, viết thành mục tiêu SMART và giao cho kế toán trưởng theo dõi.
10.2. Đọc bảng cân đối quản trị hằng tháng
Bảng cân đối quản trị hằng tháng mới giúp phát hiện sớm rủi ro. Để xây văn hóa dữ liệu, hãy giao kế toán trả lời 6 câu hỏi cố định mỗi tháng:
- Tiền có đủ trả nợ đến hạn trong 60 ngày tới không?
- Khách nào nợ quá hạn, ai phụ trách thu?
- Hàng tồn trên 90 ngày là bao nhiêu?
- Khoản vay nào đến hạn trong 3 tháng tới?
- Chỉ tiêu nào biến động trên 20%, vì sao?
- Tạm ứng nào tồn quá 30 ngày?
10.3. Gắn bảng cân đối với chiến lược tăng trưởng
Khi chiến lược đòi tăng trưởng nhanh hơn khả năng tài trợ, doanh nghiệp cần quản trị chiến lược ưu tiên dòng tiền; nếu nợ đã quá nặng, tái cấu trúc doanh nghiệp là bước cần làm trước khi mở rộng tiếp.
>>> XEM THÊM: CHIẾN LƯỢC KINH DOANH LÀ GÌ? 7 BƯỚC XÂY DỰNG BÀI BẢN CHO SME VIỆT
Đọc được bảng cân đối kế toán mới là bước đầu. Khó hơn là xây hệ thống quản trị để đội ngũ tự theo dõi con số, thay vì anh/chị phải "chữa cháy" mỗi lần thiếu tiền.
Chương trình Business Master cùng Mr. Tony Dzung đồng hành cùng chủ doanh nghiệp trong 2 năm để xây hệ thống vận hành bền vững.
Anh/chị để lại thông tin để được đội ngũ chuyên gia tư vấn lộ trình phù hợp với giai đoạn phát triển của doanh nghiệp mình!
Kết luận
Tóm lại, bảng cân đối kế toán là bức tranh tài sản và nguồn vốn tại một thời điểm, từ năm 2026 gọi là báo cáo tình hình tài chính. Đọc đúng 5 bước và nhận diện 7 tín hiệu cảnh báo giúp anh/chị phát hiện sớm rủi ro thiếu tiền. Hãy bắt đầu bằng việc yêu cầu kế toán gửi bảng cân đối kế toán hằng tháng kèm câu trả lời cho 6 câu hỏi ở trên.
- AI FOR BUSINESS LEADERS: CHIẾN LƯỢC & LỘ TRÌNH ỨNG DỤNG AI VÀO DOANH NGHIỆP K2 Thời gian: 24-25/10/2026Địa điểm: Hà Nội
- XÂY DỰNG HỆ THỐNG BÁN HÀNG HIỆN ĐẠI - AI SALES - DÀNH CHO FOUNDER VÀ CEO SMES K8 Thời gian: 14-15/11/2026Địa điểm: Hà Nội