CÁCH ĐỌC BÁO CÁO TÀI CHÍNH: 5 BƯỚC HIỂU SỨC KHỎE DOANH NGHIỆP


Mục lục [Ẩn]
- 1. Báo cáo tài chính gồm những gì trước khi bắt đầu đọc?
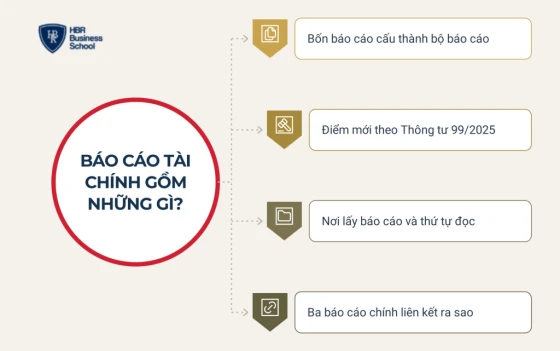
- 1.1. Bốn báo cáo cấu thành một bộ báo cáo tài chính
- 1.2. Điểm mới từ năm 2026: Thông tư 99/2025/TT-BTC
- 1.3. Lấy báo cáo tài chính ở đâu và nên đọc theo thứ tự nào?
- 1.4. Ba báo cáo chính liên kết với nhau thế nào?
- 2. Cách đọc báo cáo tài chính qua 5 bước
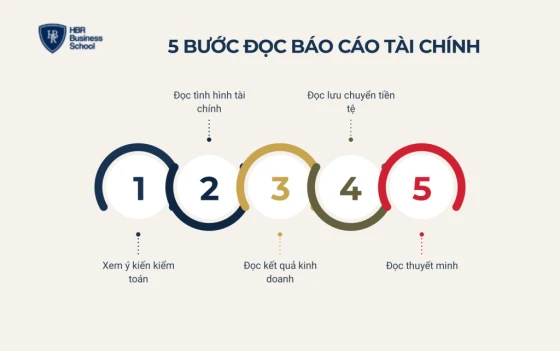
- Bước 1: Xem ý kiến kiểm toán
- Bước 2: Đọc báo cáo tình hình tài chính
- Bước 3: Đọc báo cáo kết quả hoạt động kinh doanh
- Bước 4: Đọc báo cáo lưu chuyển tiền tệ
- Bước 5: Đọc thuyết minh báo cáo tài chính
- 3. Những chỉ số cần tính khi đọc báo cáo tài chính
- 3.1. Nhóm thanh khoản
- 3.2. Nhóm đòn bẩy tài chính
- 3.3. Nhóm sinh lời
- 3.4. Nhóm hiệu quả vận hành
- 4. Cách đọc báo cáo tài chính nhanh trong 15 phút
- 5. Ví dụ đọc báo cáo tài chính của một doanh nghiệp SME
- Báo cáo kết quả kinh doanh rút gọn
- Báo cáo tình hình tài chính rút gọn
- Báo cáo lưu chuyển tiền tệ năm 2025 rút gọn
- Kết quả đọc theo 5 bước và 8 chỉ số
- 6. Dấu hiệu bất thường cần cảnh giác khi đọc báo cáo tài chính
- 7. Chủ doanh nghiệp dùng báo cáo tài chính để ra quyết định thế nào?
- 7.1. Phân biệt báo cáo nộp thuế và báo cáo quản trị hằng tháng
- 7.2. Đặt đúng 7 câu hỏi cho kế toán
- 7.3. Nối báo cáo tài chính với kế hoạch và chiến lược
- Kết luận
Doanh nghiệp báo lãi chưa chắc đã có tiền, doanh thu tăng chưa chắc tổ chức đang khỏe. Cách đọc báo cáo tài chính hiệu quả là đi theo 5 bước: xem ý kiến kiểm toán, đọc báo cáo tình hình tài chính, báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ và thuyết minh. Cùng HBR tìm hiểu từng bước, kèm chỉ số và ví dụ số liệu cụ thể!
Điểm qua nội dung chính của bài:
- Báo cáo tài chính gồm 4 báo cáo và điểm mới theo Thông tư 99/2025/TT-BTC.
- Quy trình 5 bước đọc báo cáo tài chính, 8 chỉ số cốt lõi và checklist đọc nhanh 15 phút.
- Ví dụ đọc trọn bộ báo cáo của một doanh nghiệp SME "lãi nhưng hụt tiền".
- Cách chủ doanh nghiệp dùng báo cáo để ra quyết định hằng tháng.
1. Báo cáo tài chính gồm những gì trước khi bắt đầu đọc?
Báo cáo tài chính là bộ tài liệu kế toán phản ánh tài sản, nguồn vốn, kết quả kinh doanh và dòng tiền của doanh nghiệp trong một kỳ. Chủ doanh nghiệp đọc để điều hành, nhà đầu tư đọc để định giá, ngân hàng đọc để quyết định cho vay, nên mỗi người soi một nhóm chỉ số khác nhau.
- Bốn báo cáo cấu thành một bộ báo cáo tài chính
- Điểm mới từ năm 2026 theo Thông tư 99/2025/TT-BTC
- Nơi lấy báo cáo và thứ tự đọc hợp lý
- Ba báo cáo chính liên kết với nhau thế nào
1.1. Bốn báo cáo cấu thành một bộ báo cáo tài chính
Một bộ báo cáo tài chính năm gồm 4 báo cáo, mỗi báo cáo nhìn doanh nghiệp từ một góc. Đọc riêng lẻ rất dễ kết luận sai, vì vậy hãy luôn đặt chúng cạnh nhau.
| Báo cáo | Mẫu (DN lớn) | Câu hỏi báo cáo trả lời |
| Báo cáo tình hình tài chính (bảng cân đối kế toán cũ) | B01-DN | Doanh nghiệp có gì, nợ ai bao nhiêu? |
| Báo cáo kết quả hoạt động kinh doanh | B02-DN | Lãi hay lỗ, lãi từ đâu? |
| Báo cáo lưu chuyển tiền tệ | B03-DN | Tiền thật vào, ra qua hoạt động nào? |
| Thuyết minh báo cáo tài chính | B09-DN | Con số được ghi nhận ra sao? |
Nói gọn, báo cáo tình hình tài chính là "ảnh chụp" cuối kỳ, kết quả kinh doanh là "đoạn phim" cả kỳ. Lưu chuyển tiền tệ đối chiếu với tiền thật, còn thuyết minh là nơi lộ rủi ro ẩn.
1.2. Điểm mới từ năm 2026: Thông tư 99/2025/TT-BTC
Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2026. "Bảng cân đối kế toán" được đổi tên thành "báo cáo tình hình tài chính" (mẫu B01-DN), còn bản chất và cách đọc không đổi.
Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC vốn đã dùng tên này, và báo cáo lưu chuyển tiền tệ với nhóm này chỉ thuộc loại khuyến khích lập.
1.3. Lấy báo cáo tài chính ở đâu và nên đọc theo thứ tự nào?
Công ty niêm yết công bố báo cáo tài chính trên website quan hệ cổ đông và cổng thông tin của Ủy ban Chứng khoán Nhà nước. Với doanh nghiệp của chính anh/chị, nguồn chuẩn là báo cáo kế toán lập từ phần mềm, kèm sổ chi tiết công nợ và tồn kho.
Thứ tự chuẩn trong cách đọc báo cáo tài chính đi từ "con số có đáng tin không" (kiểm toán), tới "con số nói gì" (ba báo cáo chính), rồi mới tới "vì sao con số như vậy" (thuyết minh).
1.4. Ba báo cáo chính liên kết với nhau thế nào?
Ba báo cáo chính nối với nhau bằng hai sợi dây: lợi nhuận và tiền. Hiểu hai sợi dây này là hiểu vì sao doanh nghiệp có thể lãi mà vẫn hụt tiền.
- Sợi dây lợi nhuận: Lợi nhuận sau thuế được cộng vào lợi nhuận chưa phân phối, làm tăng vốn chủ sở hữu.
- Sợi dây tiền: Báo cáo lưu chuyển tiền tệ giải thích vì sao tiền đầu kỳ trở thành tiền cuối kỳ.
Công thức rút gọn nối lợi nhuận với tiền:
Dòng tiền kinh doanh ≈ Lợi nhuận sau thuế + Khấu hao - Tăng phải thu - Tăng tồn kho + Tăng phải trả nhà cung cấp
Nghĩa là mỗi đồng phải thu và tồn kho tăng thêm sẽ "nuốt" đúng một đồng lợi nhuận trước khi nó kịp thành tiền.
2. Cách đọc báo cáo tài chính qua 5 bước
Cách đọc báo cáo tài chính phổ biến và dễ áp dụng nhất gồm 5 bước dưới đây. Mỗi bước có một nhóm dòng số cần soi trước, giúp anh/chị không bị "ngợp" trước hàng trăm chỉ tiêu.
- Bước 1: Xem ý kiến kiểm toán
- Bước 2: Đọc báo cáo tình hình tài chính
- Bước 3: Đọc báo cáo kết quả hoạt động kinh doanh
- Bước 4: Đọc báo cáo lưu chuyển tiền tệ
- Bước 5: Đọc thuyết minh báo cáo tài chính
Bước 1: Xem ý kiến kiểm toán
Bước đầu tiên trong cách đọc báo cáo tài chính là kiểm tra số liệu đáng tin đến mức nào. Kiểm toán viên độc lập đưa ra một trong 4 loại ý kiến:
- Chấp nhận toàn phần: Báo cáo trung thực, hợp lý trên các khía cạnh trọng yếu.
- Ngoại trừ: Hợp lý trừ một số khoản mục; cần đọc đoạn "cơ sở của ý kiến ngoại trừ" để biết khoản nào, bao nhiêu.
- Trái ngược: Sai lệch trọng yếu và lan tỏa, không nên dùng để ra quyết định.
- Từ chối đưa ra ý kiến: Không đủ bằng chứng kiểm toán, rủi ro rất cao.
Hãy để ý cảnh báo về khả năng hoạt động liên tục. Doanh nghiệp không bắt buộc kiểm toán có thể đối chiếu số dư tiền với sao kê ngân hàng.
Bước 2: Đọc báo cáo tình hình tài chính
Báo cáo này cho biết doanh nghiệp sở hữu gì và tài trợ bằng nguồn nào, dựa trên phương trình gốc:
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu
Đừng dò từng dòng một, hãy soi trước 4 nhóm khoản mục có ảnh hưởng lớn nhất:
- Tiền và tương đương tiền: So với đầu kỳ để biết đang tích lũy hay tiêu hao tiền mặt.
- Phải thu khách hàng: Tăng nhanh hơn doanh thu nghĩa là doanh nghiệp đang cho khách hàng "vay" vốn của mình.
- Hàng tồn kho: Phình to có thể do chuẩn bị mùa cao điểm, cũng có thể là hàng chậm luân chuyển.
- Vay và nợ thuê tài chính: Dùng vay ngắn hạn để tài trợ tài sản dài hạn là dấu hiệu mất cân đối kỳ hạn.
Hãy tính ngay vốn lưu động ròng = Tài sản ngắn hạn - Nợ ngắn hạn; con số âm nghĩa là tài sản ngắn hạn không đủ trả nợ ngắn hạn.
Bước 3: Đọc báo cáo kết quả hoạt động kinh doanh
Báo cáo này cho biết doanh nghiệp làm ra bao nhiêu lợi nhuận và lợi nhuận "rơi rụng" ở tầng nào. Anh/chị nên đọc từ trên xuống:
- Doanh thu thuần: So với cùng kỳ để thấy tốc độ tăng trưởng.
- Lợi nhuận gộp: Biên gộp giảm dần thường do phải giảm giá giữ khách hoặc chi phí đầu vào tăng.
- Chi phí bán hàng và quản lý: Nên tăng chậm hơn doanh thu; tăng nhanh hơn là bộ máy đang phình ra.
- Chi phí lãi vay: Lãi vay tăng mạnh cho thấy doanh nghiệp đang tăng trưởng bằng tiền đi vay.
- Lợi nhuận sau thuế: Tách lợi nhuận cốt lõi khỏi thu nhập khác, vì phần sau thường không lặp lại.
Muốn hiểu vì sao biên lợi nhuận cao hay thấp, hãy soi lại cấu trúc chi phí trong mô hình kinh doanh Canvas của doanh nghiệp.
Bước 4: Đọc báo cáo lưu chuyển tiền tệ
Đây là "máy phát hiện nói dối" của bộ báo cáo, vì tiền mặt khó chỉnh sửa hơn lợi nhuận kế toán. Dòng tiền chia thành 3 nhóm:
- Hoạt động kinh doanh (CFO): Tiền thu bán hàng trừ các khoản chi vận hành, là dòng tiền quan trọng nhất.
- Hoạt động đầu tư (CFI): Mua sắm tài sản, góp vốn, thanh lý; doanh nghiệp đang mở rộng thường có CFI âm.
- Hoạt động tài chính (CFF): Tiền đi vay, trả nợ gốc, nhận vốn góp và chia cổ tức.
Trong cách đọc báo cáo tài chính, phép so sánh quan trọng nhất là dòng tiền kinh doanh với lợi nhuận sau thuế. Doanh nghiệp khỏe thường có CFO xấp xỉ hoặc lớn hơn lợi nhuận sau thuế qua nhiều năm.
>>> XEM THÊM: BÁO CÁO LƯU CHUYỂN TIỀN TỆ LÀ GÌ? CÁCH LẬP, ĐỌC ĐỂ KHÔNG CẠN TIỀN
Bước 5: Đọc thuyết minh báo cáo tài chính
Thuyết minh dài và khô nhưng giúp hiểu đúng ba báo cáo chính. Hãy tập trung vào 5 điểm:
- Chính sách khấu hao: Đổi phương pháp khấu hao có thể làm lợi nhuận đẹp lên dù hoạt động không đổi.
- Phải thu và dự phòng khó đòi: Phải thu quá hạn lâu mà không trích dự phòng là rủi ro "lãi ảo".
- Tồn kho và dự phòng giảm giá: Xem tồn kho nằm ở nguyên vật liệu, thành phẩm hay hàng hóa.
- Chi tiết khoản vay: Lãi suất, kỳ hạn, tài sản thế chấp và khoản sắp đáo hạn.
- Giao dịch với bên liên quan: Nơi dễ phát sinh giao dịch không khách quan.
3. Những chỉ số cần tính khi đọc báo cáo tài chính
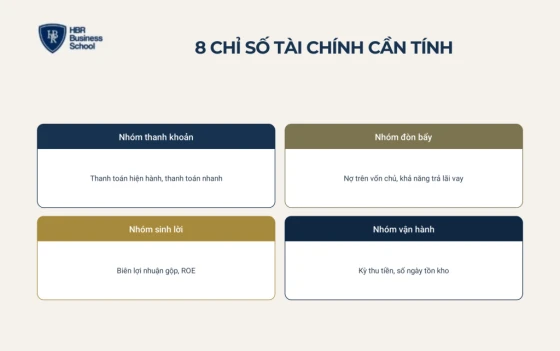
Con số tuyệt đối chỉ nói một nửa câu chuyện, chỉ số tài chính mới cho phép so sánh qua các năm và với đối thủ. Bảng dưới gom 8 chỉ số cốt lõi theo 4 nhóm mà người mới học cách đọc báo cáo tài chính nên tính đầu tiên.
| Nhóm | Chỉ số | Công thức | Cách hiểu nhanh |
| Thanh khoản | Hệ số thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Dưới 1 là cảnh báo |
| Thanh khoản | Hệ số thanh toán nhanh | (Tài sản ngắn hạn - Hàng tồn kho) / Nợ ngắn hạn | Khả năng trả nợ không tính tồn kho |
| Đòn bẩy | Nợ phải trả trên vốn chủ sở hữu | Nợ phải trả / Vốn chủ sở hữu | Càng cao càng phụ thuộc chủ nợ |
| Đòn bẩy | Khả năng trả lãi vay | (Lợi nhuận trước thuế + Chi phí lãi vay) / Chi phí lãi vay | Lợi nhuận gấp mấy lần lãi vay |
| Sinh lời | Biên lợi nhuận gộp | Lợi nhuận gộp / Doanh thu thuần | Sức mạnh định giá |
| Sinh lời | ROE | Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân | Hiệu quả vốn chủ |
| Vận hành | Kỳ thu tiền bình quân | Phải thu khách hàng / Doanh thu thuần x 365 | Số ngày thu được tiền |
| Vận hành | Số ngày tồn kho | Hàng tồn kho / Giá vốn hàng bán x 365 | Số ngày hàng nằm kho |
3.1. Nhóm thanh khoản
Nhóm thanh khoản cho biết doanh nghiệp có đủ tài sản dễ chuyển thành tiền để trả nợ đến hạn trong 12 tháng không. Hệ số quá cao chưa chắc tốt vì vốn có thể bị "chôn" ở tồn kho.
3.2. Nhóm đòn bẩy tài chính
Đòn bẩy cho biết doanh nghiệp đang dùng bao nhiêu tiền của người khác. Không có ngưỡng chung cho mọi ngành, nên cần xem xu hướng qua các năm và khả năng trả lãi vay.
3.3. Nhóm sinh lời
Biên lợi nhuận gộp ổn định qua nhiều năm thường phản ánh lợi thế cạnh tranh thật, vì doanh nghiệp có khác biệt không phải chạy theo giảm giá. ROE cao do vay nhiều khác hẳn ROE cao do biên lợi nhuận tốt, nên cần đọc ROE cùng nhóm đòn bẩy.
Nếu đọc báo cáo của công ty niêm yết để đầu tư, anh/chị tính thêm EPS (lợi nhuận sau thuế chia số cổ phiếu lưu hành) và P/E (giá cổ phiếu chia EPS). EPS tăng đều kèm dòng tiền kinh doanh dương là dấu hiệu lợi nhuận chất lượng, còn P/E chỉ có ý nghĩa khi so cùng ngành và với các hình thức đầu tư tài chính khác.
3.4. Nhóm hiệu quả vận hành
Kỳ thu tiền và số ngày tồn kho là hai chỉ số "nối" lợi nhuận với tiền mặt. Khi kỳ thu tiền tăng, anh/chị nên rà lại chính sách bán hàng, nhất là hạn mức và thời hạn công nợ cho đại lý.
Muốn biến báo cáo thành công cụ điều hành, anh/chị có thể tham khảo cuốn Tài chính dành cho sếp của Mr. Tony Dzung, đi từ kiểm soát dòng tiền tới quản trị tài sản cho người đứng đầu doanh nghiệp. Đặt sách ngay hôm nay để có bộ khung đọc số dùng được ngay.
4. Cách đọc báo cáo tài chính nhanh trong 15 phút
Khi ít thời gian, anh/chị chỉ cần đi đúng 5 điểm chạm dưới đây. Đây là cách đọc báo cáo tài chính rút gọn, đủ để biết doanh nghiệp đang khỏe hay cần đào sâu.
| Thời gian | Xem ở đâu | Câu hỏi cần trả lời |
| Phút 0 đến 2 | Ý kiến kiểm toán | Có ngoại trừ hay cảnh báo hoạt động liên tục không? |
| Phút 2 đến 5 | Báo cáo tình hình tài chính | Tiền, phải thu, tồn kho, vay biến động ra sao? |
| Phút 5 đến 8 | Báo cáo kết quả kinh doanh | Doanh thu, biên gộp, lợi nhuận so cùng kỳ? |
| Phút 8 đến 11 | Báo cáo lưu chuyển tiền tệ | Dòng tiền kinh doanh có xấp xỉ lợi nhuận không? |
| Phút 11 đến 15 | Thuyết minh | Phải thu quá hạn, khoản vay sắp đáo hạn, giao dịch bên liên quan? |
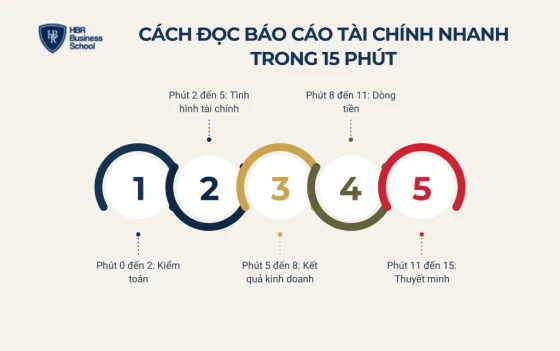
Bảng cho biết nhìn vào đâu, còn kết luận đúng hay sai phụ thuộc vào việc so con số với cái gì. Ba nguyên tắc so sánh sau giúp tránh kết luận vội:
- So nhiều kỳ: Đặt số liệu của 3 đến 5 năm cạnh nhau, vì một năm đẹp hay xấu có thể chỉ là biến động ngắn hạn.
- So cùng ngành: Chỉ số của doanh nghiệp phân phối khác hẳn doanh nghiệp dịch vụ, nên chỉ so với đối thủ cùng mô hình.
- So với kế hoạch: Với doanh nghiệp của mình, số thực tế phải đặt cạnh mục tiêu để biết lệch ở đâu.
5. Ví dụ đọc báo cáo tài chính của một doanh nghiệp SME
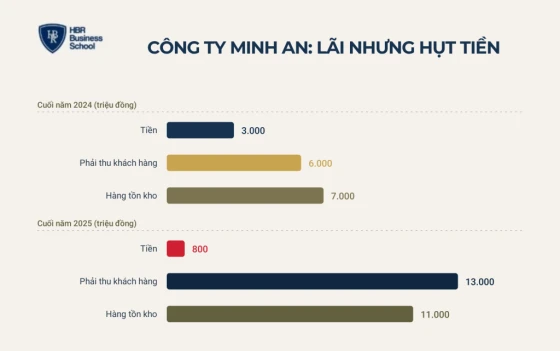
Để thấy cách đọc báo cáo tài chính vận hành trong thực tế, hãy xem Công ty Minh An, doanh nghiệp phân phối đồ gia dụng khoảng 45 nhân sự. Số liệu giả định, dựng để minh họa và khớp nhau giữa 3 báo cáo (đơn vị: triệu đồng).
Báo cáo kết quả kinh doanh rút gọn
| Chỉ tiêu | Năm 2024 | Năm 2025 |
| Doanh thu thuần | 40.000 | 52.000 |
| Giá vốn hàng bán | 30.000 | 40.560 |
| Lợi nhuận gộp | 10.000 | 11.440 |
| Chi phí bán hàng | 4.000 | 5.200 |
| Chi phí quản lý doanh nghiệp | 3.200 | 3.400 |
| Chi phí lãi vay | 500 | 1.040 |
| Lợi nhuận trước thuế | 2.300 | 1.800 |
| Lợi nhuận sau thuế (thuế 20%) | 1.840 | 1.440 |
Báo cáo tình hình tài chính rút gọn
| Chỉ tiêu | 31/12/2024 | 31/12/2025 |
| Tiền | 3.000 | 800 |
| Phải thu khách hàng | 6.000 | 13.000 |
| Hàng tồn kho | 7.000 | 11.000 |
| Tài sản ngắn hạn | 16.000 | 24.800 |
| Tài sản dài hạn | 6.000 | 6.500 |
| Tổng tài sản | 22.000 | 31.300 |
| Nợ ngắn hạn (trong đó vay ngắn hạn) | 10.000 (5.000) | 17.860 (11.000) |
| Vay dài hạn | 2.000 | 2.000 |
| Vốn chủ sở hữu | 10.000 | 11.440 |
Báo cáo lưu chuyển tiền tệ năm 2025 rút gọn
| Chỉ tiêu | Năm 2025 |
| Lưu chuyển tiền từ hoạt động kinh doanh | -7.100 |
| Lưu chuyển tiền từ hoạt động đầu tư | -1.100 |
| Lưu chuyển tiền từ hoạt động tài chính | +6.000 |
| Tiền tăng (giảm) trong kỳ | -2.200 |
Kết quả đọc theo 5 bước và 8 chỉ số
Nhìn doanh thu tăng 30%, chủ doanh nghiệp dễ nghĩ đây là năm thành công. Đặt 3 báo cáo cạnh nhau, câu chuyện khác hẳn:
- Biên lợi nhuận gộp giảm từ 25% xuống 22%: Doanh thu tăng nhờ giảm giá, nên lợi nhuận sau thuế giảm từ 1.840 xuống 1.440 triệu đồng.
- Kỳ thu tiền tăng từ khoảng 55 lên 91 ngày, tồn kho từ khoảng 85 lên 99 ngày: Phải thu tăng hơn gấp đôi trong khi doanh thu chỉ tăng 30%. Tăng trưởng chủ yếu đến từ bán chịu.
- Dòng tiền kinh doanh âm 7.100 triệu đồng dù có lãi: Theo công thức ở mục 1.4, phải thu tăng 7.000 và tồn kho tăng 4.000 đã "nuốt" hết lợi nhuận. Doanh nghiệp phải vay thêm 6.000 triệu đồng để bù.
- Thanh toán hiện hành giảm từ 1,6 xuống khoảng 1,39, thanh toán nhanh từ 0,9 xuống khoảng 0,77: Khả năng trả nợ ngắn hạn yếu đi rõ rệt.
- Nợ trên vốn chủ tăng từ 1,2 lên khoảng 1,74, khả năng trả lãi giảm từ 5,6 xuống khoảng 2,7 lần: Doanh nghiệp đang tăng trưởng bằng vốn vay. ROE (tính trên vốn chủ cuối kỳ) cũng giảm từ 18,4% xuống khoảng 12,6%.
Kết luận: Minh An đang "lãi nhưng hụt tiền". Chỉ cần ngân hàng siết hạn mức, doanh nghiệp có thể mất khả năng thanh toán dù vẫn báo lãi. Ưu tiên lúc này là siết công nợ, giải phóng tồn kho, vì quản lý dòng tiền phải đi song song với mục tiêu doanh số.
6. Dấu hiệu bất thường cần cảnh giác khi đọc báo cáo tài chính
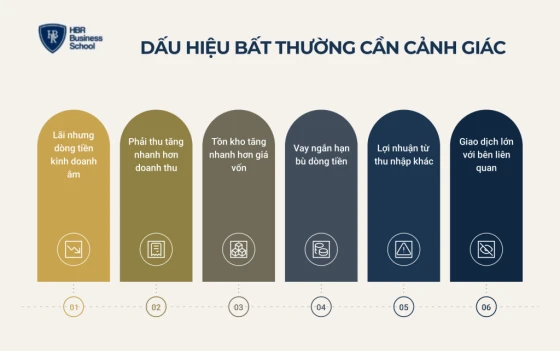
Nắm vững cách đọc báo cáo tài chính cũng là nhận ra những tổ hợp số liệu thường gặp ở doanh nghiệp đang gặp khó, dù báo cáo vẫn ghi lãi. Thấy từ 2 dấu hiệu trở lên, anh/chị nên đào sâu vào thuyết minh.
- Lợi nhuận dương nhưng dòng tiền kinh doanh âm nhiều năm liền
- Phải thu tăng nhanh hơn doanh thu
- Tồn kho tăng nhanh hơn giá vốn
- Vay ngắn hạn tăng mạnh để bù dòng tiền kinh doanh
- Lợi nhuận đến chủ yếu từ thu nhập khác
- Nhiều giao dịch lớn với bên liên quan
- Dòng tiền kinh doanh âm nhiều năm: Mô hình không tự tạo ra tiền.
- Phải thu tăng nhanh hơn doanh thu: Đang nới công nợ để "mua" doanh thu, hoặc có nợ khó đòi chưa trích dự phòng.
- Tồn kho tăng nhanh hơn giá vốn: Rủi ro phải giảm giá thanh lý ở các kỳ sau.
- Vay ngắn hạn tăng để bù dòng tiền: Doanh nghiệp đang "đi vay để sống".
- Lợi nhuận đến từ thu nhập khác: Làm đẹp lợi nhuận một năm nhưng không lặp lại.
- Giao dịch lớn với bên liên quan: Cần được giải thích rõ trong thuyết minh.
Khi nhiều dấu hiệu kéo dài, vấn đề thường nằm ở cấu trúc vận hành, và doanh nghiệp cần cân nhắc tái cấu trúc doanh nghiệp trước khi dòng tiền cạn hẳn.
7. Chủ doanh nghiệp dùng báo cáo tài chính để ra quyết định thế nào?
Với chủ doanh nghiệp, mục tiêu của cách đọc báo cáo tài chính không phải để làm thay kế toán, mà để ra quyết định dựa trên dữ liệu. Nhiều chủ doanh nghiệp chỉ theo dõi doanh thu và số dư tài khoản, nên chỉ phát hiện vấn đề khi đã thiếu tiền trả lương.
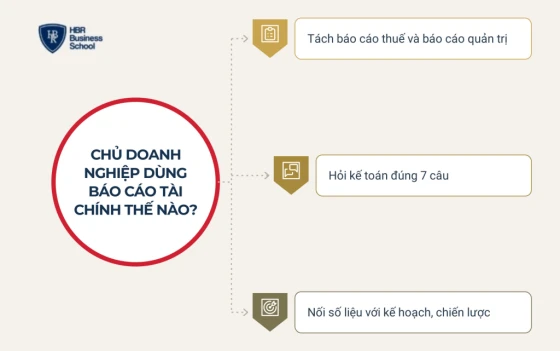
- Phân biệt báo cáo nộp thuế và báo cáo quản trị hằng tháng
- Đặt đúng 7 câu hỏi cho kế toán
- Nối báo cáo tài chính với kế hoạch và chiến lược
7.1. Phân biệt báo cáo nộp thuế và báo cáo quản trị hằng tháng
Nhiều chủ doanh nghiệp SME chỉ có bộ báo cáo tài chính năm lập để nộp thuế, đến quý I năm sau mới xong và không tách theo sản phẩm hay kênh bán. Bộ báo cáo đó đủ để tuân thủ nhưng quá muộn và quá gộp để điều hành, nên cách đọc báo cáo tài chính chỉ phát huy tác dụng khi đi kèm báo cáo quản trị hằng tháng.
Báo cáo quản trị dùng cùng số liệu kế toán, chỉ chi tiết hơn và theo tháng: lợi nhuận gộp theo sản phẩm, dòng tiền, phải thu theo tuổi nợ, tồn kho theo số ngày. Nhịp đọc đều đặn càng cần khi môi trường khắc nghiệt: theo Cục Thống kê, năm 2025 có khoảng 227,2 nghìn doanh nghiệp rút lui khỏi thị trường, bình quân gần 18,9 nghìn doanh nghiệp mỗi tháng.
7.2. Đặt đúng 7 câu hỏi cho kế toán
Chủ doanh nghiệp không cần thuộc mọi chỉ tiêu, nhưng cần hỏi đúng câu. Mỗi tháng, anh/chị có thể dùng 7 câu hỏi sau:
- Dòng tiền kinh doanh tháng này vì sao khác lợi nhuận?
- Khách hàng nào nợ quá hạn trên 60 ngày, tổng bao nhiêu?
- Nhóm hàng nào tồn kho trên 90 ngày?
- Biên gộp từng dòng sản phẩm thay đổi thế nào?
- Chi phí bán hàng và quản lý có tăng nhanh hơn doanh thu không?
- Khoản vay nào đáo hạn trong 3 tháng tới?
- Tiền hiện có đủ chi bao nhiêu tháng nếu doanh thu dừng lại?
7.3. Nối báo cáo tài chính với kế hoạch và chiến lược
Báo cáo tài chính cho biết điều đã xảy ra, còn lập kế hoạch kinh doanh cho biết điều cần xảy ra. Khi đặt mục tiêu doanh thu, hãy đặt kèm mục tiêu kỳ thu tiền, số ngày tồn kho và biên gộp. Ở tầm dài hạn, các chỉ số này là thước đo xem chiến lược kinh doanh có tạo ra giá trị thật hay chỉ tạo ra doanh thu.
>>> XEM THÊM: MÔ HÌNH QUẢN TRỊ CHIẾN LƯỢC GIÚP DOANH NGHIỆP TỐI ƯU HÓA VẬN HÀNH
Phần lớn chủ doanh nghiệp SME đi lên từ chuyên môn, giỏi sản phẩm và bán hàng nhưng chưa được đào tạo bài bản về tài chính, quản trị. Nhiều người vẫn điều hành bằng cảm giác, chỉ biết doanh nghiệp "có vấn đề" khi tiền đã cạn, và luôn lo nếu mình buông tay thì tổ chức sẽ chững lại.
Chương trình Business Master do Mr. Tony Dzung trực tiếp dẫn dắt cùng đội ngũ chuyên gia Trường Doanh nhân HBR đồng hành với anh/chị trong 2 năm. Chương trình giúp xây hệ thống quản trị đo lường được, để doanh nghiệp tăng trưởng bền vững mà không phụ thuộc vào một người.
Để lại thông tin ngay hôm nay để đội ngũ Trường Doanh nhân HBR tư vấn 1:1 miễn phí lộ trình phù hợp với doanh nghiệp của anh/chị.
Kết luận
Tóm lại, cách đọc báo cáo tài chính hiệu quả là đi đủ 5 bước, tính 8 chỉ số cốt lõi và luôn đối chiếu lợi nhuận với dòng tiền. Khi biến cách đọc báo cáo tài chính thành thói quen hằng tháng với chính doanh nghiệp mình, anh/chị sẽ phát hiện rủi ro sớm và ra quyết định dựa trên số liệu thay vì cảm giác.
- AI FOR BUSINESS LEADERS: CHIẾN LƯỢC & LỘ TRÌNH ỨNG DỤNG AI VÀO DOANH NGHIỆP K2 Thời gian: 24-25/10/2026Địa điểm: Hà Nội
- XÂY DỰNG HỆ THỐNG BÁN HÀNG HIỆN ĐẠI - AI SALES - DÀNH CHO FOUNDER VÀ CEO SMES K8 Thời gian: 14-15/11/2026Địa điểm: Hà Nội