


QUẢN LÝ TÀI CHÍNH DOANH NGHIỆP LÀ GÌ? 6 BƯỚC LÀM BÀI BẢN CHO SME


Mục lục [Ẩn]
- 1. Quản lý tài chính doanh nghiệp là gì?
- 1.1. Mục tiêu của quản lý tài chính doanh nghiệp
- 1.2. Ba quyết định cốt lõi trong quản trị tài chính doanh nghiệp
- 1.3. Quản lý tài chính doanh nghiệp khác gì kế toán?
- 2. Vai trò của quản lý tài chính doanh nghiệp
- 3. Quản lý tài chính doanh nghiệp gồm những nội dung nào?
- 3.1. Quản lý dòng tiền
- 3.2. Quản lý vốn lưu động
- 3.3. Quản lý chi phí và ngân sách
- 3.4. Quản lý nguồn vốn và nợ vay
- 3.5. Quản lý đầu tư và tài sản
- 3.6. Quản lý thuế và tuân thủ
- 4. 7 nguyên tắc quản lý tài chính doanh nghiệp hiệu quả
- 4.1. Tách bạch tiền cá nhân và tiền doanh nghiệp
- 4.2. Dòng tiền quan trọng hơn lợi nhuận trên sổ
- 4.3. Mọi khoản chi đều có ngân sách, chứng từ và người phê duyệt
- 4.4. Cân bằng giữa rủi ro và lợi nhuận
- 4.5. Luôn có quỹ dự phòng
- 4.6. Dùng đòn bẩy nợ có kiểm soát
- 4.7. Tính đến giá trị thời gian của tiền
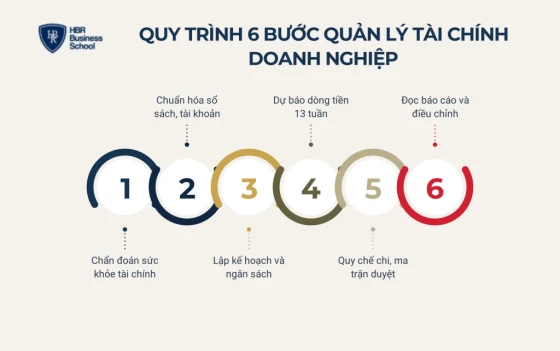
- 5. Quy trình 6 bước quản lý tài chính doanh nghiệp cho SME
- Bước 1: Chẩn đoán sức khỏe tài chính hiện tại
- Bước 2: Chuẩn hóa sổ sách và tài khoản
- Bước 3: Lập kế hoạch tài chính và ngân sách
- Bước 4: Dự báo dòng tiền 13 tuần
- Bước 5: Ban hành quy chế chi tiêu và ma trận phê duyệt
- Bước 6: Đọc báo cáo định kỳ và điều chỉnh
- 6. Các chỉ số quản lý tài chính doanh nghiệp cần theo dõi hằng tháng
- Ví dụ tính chu kỳ chuyển đổi tiền mặt
- 7. Phần mềm quản lý tài chính doanh nghiệp và công cụ hỗ trợ
- 8. Quản lý tài chính doanh nghiệp nhỏ: chủ doanh nghiệp cần lưu ý gì?
- 8.1. Dấu hiệu doanh nghiệp đang mất kiểm soát tài chính
- 8.2. Doanh nghiệp nhỏ có cần giám đốc tài chính không?
- 8.3. Hệ thống tài chính bắt đầu từ tư duy của người chủ
- Kết luận
Doanh thu tăng, báo cáo có lãi nhưng cuối tháng vẫn phải xoay tiền trả lương: đó là dấu hiệu doanh nghiệp đang thiếu quản lý tài chính doanh nghiệp bài bản. Bài viết giúp anh/chị hiểu đúng khái niệm, 7 nguyên tắc, quy trình 6 bước kèm ví dụ có số liệu và bộ chỉ số cần theo dõi mỗi tháng. Cùng tìm hiểu ngay!
Điểm qua nội dung chính của bài:
- Khái niệm, mục tiêu và điểm khác biệt giữa quản lý tài chính với kế toán.
- Vai trò, 6 nội dung cốt lõi và 7 nguyên tắc cần giữ.
- Quy trình 6 bước, bảng dự báo dòng tiền 13 tuần và bộ chỉ số cho chủ doanh nghiệp.
- Dấu hiệu doanh nghiệp đang mất kiểm soát tài chính và lộ trình xử lý.
1. Quản lý tài chính doanh nghiệp là gì?
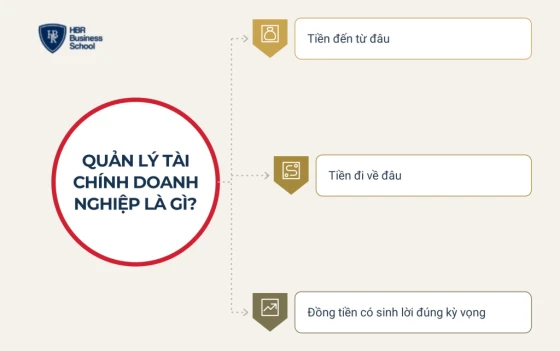
Quản lý tài chính doanh nghiệp (corporate financial management) là quá trình lập kế hoạch, huy động, phân bổ và kiểm soát nguồn tiền của doanh nghiệp. Mục đích là bảo đảm đủ tiền cho hoạt động, tối ưu lợi nhuận và giữ rủi ro ở mức chấp nhận được. Nói gọn, đây là việc trả lời ba câu hỏi: tiền đến từ đâu, tiền đi về đâu và đồng tiền đó có sinh lời đúng kỳ vọng hay không.
1.1. Mục tiêu của quản lý tài chính doanh nghiệp
Quản lý tài chính hướng tới 4 mục tiêu, xếp theo thứ tự ưu tiên của doanh nghiệp SME:
- Thanh khoản: Luôn đủ tiền trả lương, trả nhà cung cấp, trả nợ đúng hạn. Đây là mục tiêu sống còn, đứng trên cả lợi nhuận.
- Lợi nhuận: Mỗi đồng vốn bỏ ra phải sinh lời cao hơn chi phí của chính đồng vốn đó.
- An toàn: Giữ nợ vay, công nợ và mức độ phụ thuộc vào một khách hàng trong ngưỡng kiểm soát được.
- Tăng trưởng giá trị: Tạo nền tài chính đủ vững để mở rộng, huy động vốn và nâng giá trị doanh nghiệp.
1.2. Ba quyết định cốt lõi trong quản trị tài chính doanh nghiệp
Mọi hoạt động quản trị tài chính doanh nghiệp xoay quanh ba nhóm quyết định. Cả ba phải đi cùng hướng với chiến lược kinh doanh đã chọn:
- Quyết định đầu tư: Dùng tiền vào đâu để tạo giá trị lớn nhất, như mở cửa hàng, mua máy móc, đầu tư phần mềm.
- Quyết định nguồn vốn: Lấy tiền từ đâu, theo tỷ lệ nào giữa vốn chủ, vay ngân hàng, công nợ nhà cung cấp hay nhà đầu tư.
- Quyết định vốn lưu động: Quản lý tiền mặt, tồn kho, công nợ phải thu và phải trả để hoạt động hằng ngày không đứt mạch.
1.3. Quản lý tài chính doanh nghiệp khác gì kế toán?
Nhiều chủ doanh nghiệp nghĩ có kế toán là đã có quản lý tài chính, nhưng hai việc này phục vụ hai mục đích khác nhau:
| Tiêu chí | Kế toán | Quản lý tài chính |
| Góc nhìn | Ghi nhận những gì đã xảy ra | Dự báo và ra quyết định cho tương lai |
| Đầu ra | Sổ sách, báo cáo tài chính, báo cáo thuế | Kế hoạch tài chính, ngân sách, dự báo dòng tiền |
| Người chịu trách nhiệm | Kế toán viên, kế toán trưởng | Chủ doanh nghiệp, giám đốc tài chính |
| Câu hỏi trả lời | Tháng trước lãi hay lỗ bao nhiêu? | Ba tháng tới có đủ tiền để mở rộng không? |
| Ví dụ | Hạch toán hóa đơn nhập hàng 500 triệu đồng | Nhập 500 triệu một lần hay chia hai đợt để giữ tiền mặt |
Vì vậy, kế toán có thể thuê ngoài, nhưng quyết định tài chính thì chủ doanh nghiệp không thể giao hết cho người khác.
2. Vai trò của quản lý tài chính doanh nghiệp
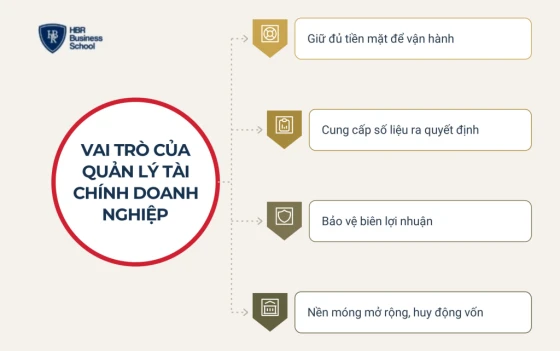
Theo Cục Thống kê (Bộ Tài chính), 9 tháng đầu năm 2026 có hơn 48.700 doanh nghiệp hoàn tất giải thể, tăng 118,8% so với cùng kỳ. Ở quy mô toàn cầu, báo cáo về các startup thất bại của CB Insights chỉ ra lý do phổ biến nhất là hết tiền mặt hoặc không gọi được vốn mới, chiếm 38%. Năng lực quản lý tài chính doanh nghiệp vì thế thể hiện qua 4 vai trò:
- Giữ doanh nghiệp không "chết" vì thiếu tiền mặt: Lợi nhuận là con số trên báo cáo, còn tiền mặt mới trả được lương. Doanh nghiệp cho đại lý nợ 45 ngày nhưng trả tiền nhập hàng ngay vẫn có thể lãi trên sổ mà hụt tiền.
- Cung cấp số liệu để ra quyết định: Chủ doanh nghiệp biết đủ sức mở thêm bao nhiêu điểm bán, tuyển thêm bao nhiêu người thay vì quyết theo cảm giác.
- Bảo vệ biên lợi nhuận: Chi phí tăng âm thầm theo quy mô, còn biên lợi nhuận phụ thuộc lớn vào chiến lược định giá sản phẩm. Chạy theo giảm giá của đối thủ khiến doanh thu tăng mà lợi nhuận teo tóp.
- Tạo nền móng để mở rộng và huy động vốn: Ngân hàng và nhà đầu tư đánh giá doanh nghiệp qua báo cáo minh bạch và khả năng trả nợ.
Bài học rõ nhất về khoảng cách giữa "có lãi" và "có tiền" là Novaland. Theo CafeF (02/2023), tập đoàn này vẫn báo lãi ròng 4.114 tỷ đồng năm 2022. Nhưng hệ số nợ trên vốn chủ đã lên 4,73 lần (cuối 2019 là 2,68 lần), và khoảng 18.500 tỷ đồng trái phiếu đáo hạn trong năm 2023. Khi thị trường đóng băng và lãi suất tăng, doanh nghiệp rơi vào khủng hoảng thanh khoản, cổ phiếu mất hơn 80% giá trị. Ở quy mô SME, cơ chế đổ vỡ giống hệt: lãi trên sổ, cạn tiền trong két.
>>> XEM THÊM: QUẢN TRỊ CHIẾN LƯỢC CHO DOANH NGHIỆP
3. Quản lý tài chính doanh nghiệp gồm những nội dung nào?
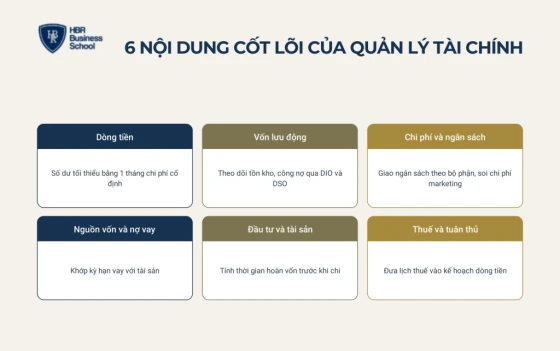
Quản lý tài chính doanh nghiệp bao trùm 6 mảng việc liên kết chặt chẽ. Mỗi mảng dưới đây đi kèm một con số chủ doanh nghiệp nên nhìn hằng tháng:
- Quản lý dòng tiền
- Quản lý vốn lưu động
- Quản lý chi phí và ngân sách
- Quản lý nguồn vốn và nợ vay
- Quản lý đầu tư và tài sản
- Quản lý thuế và tuân thủ
3.1. Quản lý dòng tiền
Theo dõi tiền thực thu, thực chi và số dư theo tuần để biết trước lúc tiền có thể hụt. Con số cần nhìn là số dư tiền tối thiểu, thường đặt bằng 1 tháng chi phí cố định. Cách làm chi tiết có trong bài quản lý dòng tiền: 7 bước để doanh nghiệp không thiếu tiền.
3.2. Quản lý vốn lưu động
Vốn lưu động gồm tiền mặt, tồn kho, phải thu và phải trả. Tồn kho quá nhiều và khách nợ quá lâu là hai "hố đen" giam tiền phổ biến nhất, đo bằng các chỉ số tài chính DIO và DSO ở mục 6.
3.3. Quản lý chi phí và ngân sách
Tách chi phí cố định (mặt bằng, lương cứng) với chi phí biến đổi (giá vốn, hoa hồng), rồi giao ngân sách theo bộ phận. Với SME, khoản cần soi kỹ nhất thường là marketing. Chi phí quảng cáo tăng mỗi năm, nhưng ít doanh nghiệp đo được tỷ lệ chi phí marketing trên doanh thu và chi phí để có một khách hàng mới.
3.4. Quản lý nguồn vốn và nợ vay
Mảng này quyết định tỷ lệ vốn tự có và vốn vay, kỳ hạn và lịch trả nợ. Nguyên tắc khớp kỳ hạn là không dùng vốn vay ngắn hạn cho tài sản dài hạn. Lý do là đến hạn trả, tài sản chưa kịp sinh ra tiền, đúng như bài học Novaland ở trên.
3.5. Quản lý đầu tư và tài sản
Mỗi khoản đầu tư lớn cần tính thời gian hoàn vốn trước khi chi. Ví dụ, mở điểm bán tốn 800 triệu đồng, mỗi tháng tạo dòng tiền ròng 40 triệu đồng thì hoàn vốn sau 20 tháng. Nếu hợp đồng thuê chỉ 24 tháng, phương án này gần như không có lãi.
3.6. Quản lý thuế và tuân thủ
Thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, bảo hiểm xã hội đều có hạn nộp. Các khoản này cần nằm sẵn trong lịch dòng tiền để tránh phạt chậm nộp và bị động khi quyết toán.
4. 7 nguyên tắc quản lý tài chính doanh nghiệp hiệu quả
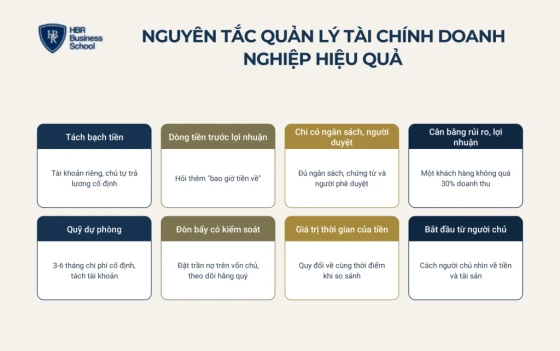
Các nguyên tắc quản lý tài chính doanh nghiệp dưới đây đơn giản, nhưng nhiều doanh nghiệp SME vi phạm ngay từ nguyên tắc đầu tiên:
- Tách bạch tiền cá nhân và tiền doanh nghiệp
- Dòng tiền quan trọng hơn lợi nhuận trên sổ
- Mọi khoản chi đều có ngân sách, chứng từ và người phê duyệt
- Cân bằng giữa rủi ro và lợi nhuận
- Luôn có quỹ dự phòng
- Dùng đòn bẩy nợ có kiểm soát
- Tính đến giá trị thời gian của tiền
4.1. Tách bạch tiền cá nhân và tiền doanh nghiệp
Dùng chung tài khoản khiến chủ không biết doanh nghiệp thật sự lãi hay lỗ. Hãy mở tài khoản riêng và tự trả lương cố định cho bản thân.
4.2. Dòng tiền quan trọng hơn lợi nhuận trên sổ
Một hợp đồng lãi 30% nhưng khách trả sau 90 ngày có thể nguy hiểm hơn hợp đồng lãi 15% thu tiền ngay. Khi duyệt đơn lớn, hãy hỏi thêm "bao giờ tiền về".
4.3. Mọi khoản chi đều có ngân sách, chứng từ và người phê duyệt
Khoản chi ngoài ngân sách, thiếu hóa đơn, không người duyệt là kẽ hở dẫn tới thất thoát. Nguyên tắc này cũng giúp chủ thoát cảnh ký duyệt từng khoản nhỏ.
4.4. Cân bằng giữa rủi ro và lợi nhuận
Lợi nhuận kỳ vọng càng cao thì rủi ro càng lớn. Hãy đặt giới hạn cụ thể, ví dụ không để một khách hàng hay một kênh bán chiếm quá 30% doanh thu.
4.5. Luôn có quỹ dự phòng
Khuyến nghị phổ biến là duy trì quỹ dự phòng bằng 3-6 tháng chi phí cố định. Quỹ này nên tách khỏi tài khoản vận hành để không bị tiêu lẫn, giúp doanh nghiệp đứng vững khi doanh thu sụt đột ngột.
4.6. Dùng đòn bẩy nợ có kiểm soát
Vay nợ giúp tăng tốc khi lợi nhuận đầu tư cao hơn lãi vay, nhưng doanh thu giảm thì lãi vẫn phải trả đều. Hãy đặt trần tỷ lệ nợ trên vốn chủ theo độ ổn định của ngành và theo dõi hằng quý.
4.7. Tính đến giá trị thời gian của tiền
Một triệu đồng hôm nay có giá trị hơn một triệu đồng sau một năm. Vì vậy, khi so sánh phương án đầu tư hay chính sách bán chịu, cần quy đổi về cùng thời điểm.
Các nguyên tắc này bắt đầu từ cách người chủ nhìn về tiền, cả tiền doanh nghiệp lẫn tài sản cá nhân. Đây cũng là chủ đề Mr. Tony Dzung hệ thống lại trong cuốn sách Tài chính dành cho sếp. Cuốn sách đi từ tư duy tài chính cho lãnh đạo, quản lý dòng tiền đến chu kỳ lãi suất và ra quyết định đầu tư.
5. Quy trình 6 bước quản lý tài chính doanh nghiệp cho SME
Doanh nghiệp SME có thể triển khai theo 6 bước, đi từ chẩn đoán hiện trạng đến ra quyết định dựa trên báo cáo:
- Bước 1: Chẩn đoán sức khỏe tài chính hiện tại
- Bước 2: Chuẩn hóa sổ sách và tài khoản
- Bước 3: Lập kế hoạch tài chính và ngân sách
- Bước 4: Dự báo dòng tiền 13 tuần
- Bước 5: Ban hành quy chế chi tiêu và ma trận phê duyệt
- Bước 6: Đọc báo cáo định kỳ và điều chỉnh
Bước 1: Chẩn đoán sức khỏe tài chính hiện tại
Anh/chị tự trả lời 5 câu hỏi dưới đây. Nếu có từ 2 câu trở lên chưa trả lời được trong 5 phút, doanh nghiệp đang vận hành tài chính theo cảm tính:
- Số dư tiền hiện có đủ trả chi phí cố định bao nhiêu tuần?
- Khách hàng đang nợ bao nhiêu, khoản nào đã quá hạn?
- Tồn kho hiện trị giá bao nhiêu, hàng nào nằm quá 90 ngày?
- Tháng trước biên lợi nhuận gộp là bao nhiêu phần trăm?
- Trong 3 tháng tới, khoản nợ hay khoản chi lớn nào đến hạn?
Ví dụ minh họa: công ty phân phối thiết bị doanh thu 2 tỷ đồng/tháng, lãi kế toán 180 triệu đồng nhưng tháng nào cũng vay nóng trả lương. Chẩn đoán cho thấy đại lý nợ trung bình 45 ngày, trong khi nhà cung cấp chỉ cho nợ 15 ngày. Tức là doanh nghiệp đang "cho vay" khách hàng bằng tiền của chính mình.
Bước 2: Chuẩn hóa sổ sách và tài khoản
Tách tài khoản doanh nghiệp, quy định mọi khoản thu chi phải đi qua tài khoản hoặc quỹ có ghi sổ, thống nhất danh mục chi phí theo bộ phận.
Bước 3: Lập kế hoạch tài chính và ngân sách
Kế hoạch tài chính phải bám kế hoạch kinh doanh: doanh thu mục tiêu kéo theo chi phí marketing, nhân sự, tồn kho tương ứng. Anh/chị có thể bắt đầu từ hướng dẫn lập kế hoạch kinh doanh 7 bước cho chủ doanh nghiệp SME. Sau đó dùng mẫu kế hoạch kinh doanh chuẩn SME để chuyển con số sang ngân sách theo tháng.
Một cách lập nhanh là quy chi phí thành tỷ lệ trên doanh thu. Với doanh thu kế hoạch 2 tỷ đồng/tháng, doanh nghiệp đặt giá vốn 65%, marketing 8%, lương 12%, mặt bằng và vận hành 7%. Phần còn lại 8% là lợi nhuận trước thuế mục tiêu. Mỗi tháng so tỷ lệ thực tế với kế hoạch là thấy ngay khoản nào vượt.
Bước 4: Dự báo dòng tiền 13 tuần
Dự báo 13 tuần chi tiết theo tuần đủ ngắn để chính xác, đủ dài để kịp xử lý. Ví dụ minh họa 4 tuần đầu:
| Khoản mục (triệu đồng) | Tuần 1 | Tuần 2 | Tuần 3 | Tuần 4 |
| Số dư đầu tuần | 300 | 250 | 160 | 40 |
| Tiền thu từ khách hàng | 400 | 380 | 350 | 520 |
| Tiền trả nhà cung cấp | 350 | 320 | 300 | 280 |
| Lương, mặt bằng, chi phí cố định | 100 | 150 | 170 | 100 |
| Số dư cuối tuần | 250 | 160 | 40 | 180 |
Tuần 3 số dư chỉ còn 40 triệu đồng, thấp hơn mức tối thiểu. Thấy trước điều này, chủ doanh nghiệp có thể chủ động đòi nợ sớm hoặc lùi một đợt nhập hàng từ tuần 2. Mỗi thứ Hai, kế toán cập nhật số thực tế và cuộn thêm một tuần mới.
Bước 5: Ban hành quy chế chi tiêu và ma trận phê duyệt
Ví dụ ma trận phê duyệt:
- Dưới 5 triệu đồng: trưởng bộ phận duyệt.
- Từ 5 đến 50 triệu đồng: kế toán trưởng hoặc giám đốc vận hành duyệt.
- Trên 50 triệu đồng: chủ doanh nghiệp duyệt.
Kết hợp tái cấu trúc quy trình kinh doanh, ma trận này giúp dòng tiền chạy đúng luồng mà chủ không phải có mặt ở mọi khâu.
Bước 6: Đọc báo cáo định kỳ và điều chỉnh
Mỗi tháng, chủ doanh nghiệp nên đọc ít nhất ba báo cáo: kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Hãy cố định một buổi họp tài chính 60 phút đầu tháng để so thực tế với ngân sách và chốt 3 hành động điều chỉnh. Cách này hiệu quả hơn nhiều buổi xem báo cáo rời rạc.
6. Các chỉ số quản lý tài chính doanh nghiệp cần theo dõi hằng tháng
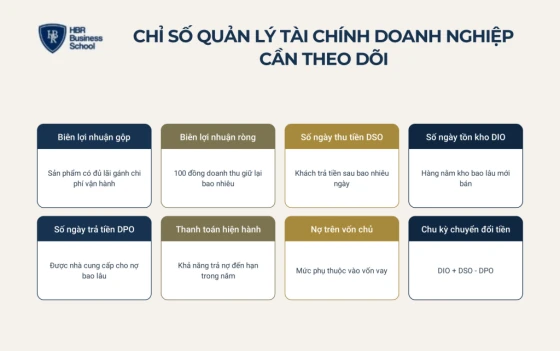
Chủ doanh nghiệp không cần đọc hết mọi con số, nhưng cần một bảng chỉ số tài chính cốt lõi. Đây cũng là phần mà quản trị tài chính doanh nghiệp ở SME hay bỏ qua nhất:
| Chỉ số | Công thức | Ý nghĩa | Cách đọc |
| Biên lợi nhuận gộp | (Doanh thu - Giá vốn) / Doanh thu | Sản phẩm có đủ lãi gánh chi phí vận hành không | So với cùng kỳ; giảm 3 tháng liên tiếp cần xem lại giá bán, giá vốn |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế / Doanh thu | 100 đồng doanh thu giữ lại được bao nhiêu | Biên gộp ổn mà biên ròng giảm là chi phí vận hành đang phình |
| Số ngày thu tiền (DSO) | Phải thu bình quân / Doanh thu x 365 | Khách trả tiền sau bao nhiêu ngày | Vượt hạn công nợ đã ký là đang bị chiếm dụng vốn |
| Số ngày tồn kho (DIO) | Tồn kho bình quân / Giá vốn x 365 | Hàng nằm kho bao lâu mới bán | Tăng dần qua các tháng là dấu hiệu nhập thừa hoặc hàng chậm bán |
| Số ngày trả tiền (DPO) | Phải trả bình quân / Giá vốn x 365 | Được nhà cung cấp cho nợ bao lâu | Dài hơn là có lợi, miễn không trễ hạn |
| Hệ số thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Khả năng trả nợ đến hạn trong năm | Dưới 1 là nợ ngắn hạn lớn hơn tài sản quy đổi được thành tiền |
| Hệ số nợ trên vốn chủ | Tổng nợ / Vốn chủ sở hữu | Mức phụ thuộc vào vốn vay | Tăng nhanh qua các quý là tín hiệu rủi ro |
Ví dụ tính chu kỳ chuyển đổi tiền mặt
Ba chỉ số tài chính DSO, DIO, DPO ghép lại thành chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle). Chỉ số này cho biết đồng vốn mất bao nhiêu ngày mới quay về:
Chu kỳ chuyển đổi tiền mặt = DIO + DSO - DPO
Giả sử doanh nghiệp có DIO 60 ngày, DSO 45 ngày, DPO 30 ngày thì chu kỳ là 75 ngày. Với giá vốn bình quân 70 triệu đồng/ngày, doanh nghiệp đang bị "giam" khoảng 75 x 70 = 5,25 tỷ đồng trong vòng quay. Rút DIO và DSO mỗi chỉ số 15 ngày thì chu kỳ còn 45 ngày, số tiền bị giam còn 3,15 tỷ đồng. Tức là giải phóng 2,1 tỷ đồng mà không cần vay thêm.
Để chỉ số không nằm trên giấy, hãy giao chúng thành mục tiêu bộ phận theo phương pháp quản trị OKR. Chẳng hạn, bộ phận kinh doanh chịu trách nhiệm DSO, bộ phận kho chịu trách nhiệm DIO.
7. Phần mềm quản lý tài chính doanh nghiệp và công cụ hỗ trợ
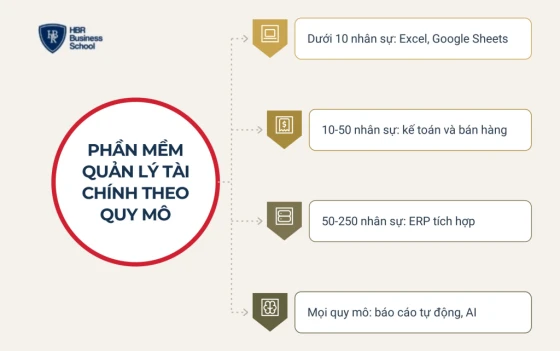
Doanh nghiệp nên chọn phần mềm quản lý tài chính doanh nghiệp theo quy mô thay vì mua hệ thống lớn ngay từ đầu:
| Giai đoạn | Công cụ phù hợp | Ví dụ |
| Dưới 10 nhân sự | Bảng tính dự báo dòng tiền, sổ thu chi | Excel, Google Sheets |
| 10-50 nhân sự | Phần mềm kế toán + phần mềm bán hàng | MISA, Fast, KiotViet, Sapo |
| 50-250 nhân sự | ERP tích hợp tài chính, kho, bán hàng | Odoo, SAP Business One, Bravo |
| Mọi quy mô | Báo cáo tự động, AI hỗ trợ phân tích | Dashboard, trợ lý AI đọc báo cáo |
Khi chọn phần mềm, anh/chị nên kiểm 3 điều:
- Có liên thông dữ liệu bán hàng, kho và kế toán không.
- Có xuất được báo cáo dòng tiền và công nợ theo tuần không.
- Đội ngũ có dùng được trong 1-2 tuần không.
Nếu muốn đi xa hơn, có thể tìm hiểu về ứng dụng AI cho doanh nghiệp để tự động hóa khâu phân tích số liệu.
8. Quản lý tài chính doanh nghiệp nhỏ: chủ doanh nghiệp cần lưu ý gì?
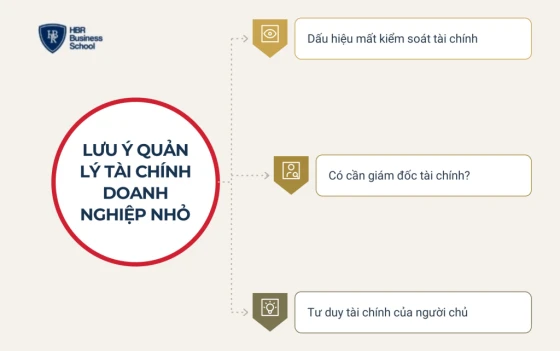
Phần lớn chủ doanh nghiệp SME đi lên từ chuyên môn, giỏi bán hàng hoặc làm sản phẩm, nhưng chưa được đào tạo bài bản về tài chính. Vì vậy, quản lý tài chính doanh nghiệp nhỏ thường vướng ở ba điểm:
- Những dấu hiệu doanh nghiệp đang mất kiểm soát tài chính
- Câu hỏi có cần giám đốc tài chính hay chưa
- Tư duy tài chính của chính người chủ
8.1. Dấu hiệu doanh nghiệp đang mất kiểm soát tài chính
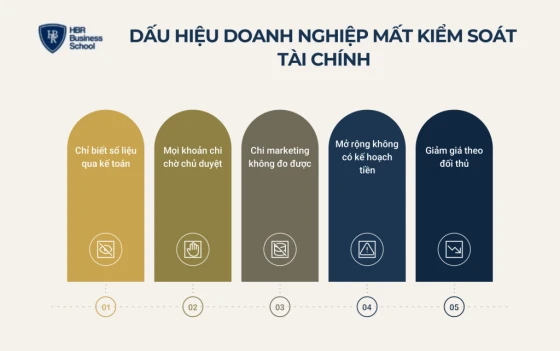
Các dấu hiệu dưới đây ít gây hậu quả ngay, nhưng tích tụ cho tới ngày doanh nghiệp đứt dòng tiền:
- Chỉ biết số liệu qua lời kế toán: Chủ không tự đọc được báo cáo nên quyết định theo cảm giác.
- Mọi khoản chi đều chờ chủ duyệt: Doanh nghiệp không vận hành được khi người đứng đầu vắng mặt vài ngày.
- Chi phí marketing tăng nhưng không đo được hiệu quả: Dừng quảng cáo là doanh thu giảm, nhưng không ai biết mỗi khách hàng mới tốn bao nhiêu.
- Mở rộng không có kế hoạch tiền: Mở thêm điểm bán, nhận đơn lớn khi chưa tính vốn lưu động phải tăng theo.
- Giảm giá theo đối thủ: Doanh thu giữ được nhưng biên lợi nhuận mỏng dần qua từng quý.
8.2. Doanh nghiệp nhỏ có cần giám đốc tài chính không?
Doanh nghiệp dưới 50 nhân sự thường chưa cần giám đốc tài chính (CFO) toàn thời gian. Lộ trình hợp lý gồm ba giai đoạn:
- Giai đoạn đầu: Chủ tự nắm bộ chỉ số ở mục 6 và dùng kế toán dịch vụ.
- Khi mở thêm chi nhánh: Tuyển kế toán trưởng biết phân tích.
- Khi chuẩn bị vay lớn hoặc gọi vốn: Cần CFO toàn thời gian hoặc bán thời gian.
8.3. Hệ thống tài chính bắt đầu từ tư duy của người chủ
Mr. Tony Dzung khởi nghiệp năm 2010 với 26 triệu đồng vốn vay và sau hơn 16 năm đã xây dựng HBR Holdings gồm 4 thương hiệu, hơn 1.400 nhân sự. Ở mỗi giai đoạn, bài toán dòng tiền, ngân sách và phân quyền đều phải được giải trước khi mở rộng.
Anh/chị có thể đang ở một trong các tình trạng sau: doanh nghiệp có lãi nhưng không giữ được tiền, mọi khoản chi vẫn phải qua tay, hoặc muốn mở rộng nhưng chưa biết dòng tiền có chịu nổi không. Khi đó, anh/chị cần một lộ trình rõ ràng thay vì tự thử sai. Chương trình Tư vấn doanh nghiệp Business Master do Mr. Tony Dzung và đội ngũ chuyên gia HBR đồng hành trong 2 năm. Chương trình cùng anh/chị chẩn đoán và xây hệ thống quản trị, trong đó có tài chính, marketing, nhân sự và vận hành.
Nhiều chủ doanh nghiệp đã đi qua hành trình này và chia sẻ lại trong câu chuyện thành công Business Master. Như Mr. Tony Dzung từng chia sẻ: "HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình." Để lại thông tin để được đội ngũ Trường Doanh nhân HBR tư vấn 1:1 miễn phí, tìm đúng chương trình cho giai đoạn hiện tại của doanh nghiệp anh/chị.
Kết luận
Tóm lại, quản lý tài chính doanh nghiệp là việc lập kế hoạch, kiểm soát và điều phối dòng tiền để doanh nghiệp vừa đủ tiền vận hành, vừa tăng trưởng bền vững. Hãy bắt đầu từ việc tách bạch tài chính, lập ngân sách, dự báo dòng tiền 13 tuần và đọc bộ chỉ số mỗi tháng. Khi đó, anh/chị sẽ chủ động trong mọi quyết định thay vì chỉ biết thiếu tiền khi đã muộn.
Để cập nhật thêm kiến thức quản trị thực chiến, anh/chị có thể theo dõi lịch workshop của Mr. Tony Dzung dành cho chủ doanh nghiệp SME.
- AI FOR BUSINESS LEADERS: CHIẾN LƯỢC & LỘ TRÌNH ỨNG DỤNG AI VÀO DOANH NGHIỆP K2 Thời gian: 24-25/10/2026Địa điểm: Hà Nội
- XÂY DỰNG HỆ THỐNG BÁN HÀNG HIỆN ĐẠI - AI SALES - DÀNH CHO FOUNDER VÀ CEO SMES K8 Thời gian: 14-15/11/2026Địa điểm: Hà Nội


