ĐIỂM HÒA VỐN LÀ GÌ? CÔNG THỨC TÍNH VÀ VÍ DỤ CHO CHỦ DOANH NGHIỆP


Mục lục [Ẩn]
- 1. Điểm hòa vốn là gì?
- 1.1. Khái niệm điểm hòa vốn (break-even point)
- 1.2. Bản chất: phương trình lợi nhuận bằng 0
- 1.3. Ba thước đo của điểm hòa vốn
- 1.4. Đọc biểu đồ hòa vốn
- 2. Ý nghĩa của điểm hòa vốn trong kinh doanh
- 2.1. Biết doanh thu tối thiểu phải đạt để không lỗ
- 2.2. Có cơ sở định giá bán và kiểm soát chi phí
- 2.3. Đo được biên an toàn của doanh nghiệp
- 2.4. Thẩm định phương án mở rộng trước khi bỏ vốn
- 3. Chi phí cố định và chi phí biến đổi: hai dữ liệu đầu vào của điểm hòa vốn
- 3.1. Chi phí cố định (định phí)
- 3.2. Chi phí biến đổi (biến phí)
- 3.3. Chi phí hỗn hợp và cách tách
- Bảng phân loại chi phí mẫu của một quán cà phê
- 4. Công thức tính điểm hòa vốn
- 4.1. Công thức tính sản lượng hòa vốn
- 4.2. Công thức tính doanh thu hòa vốn
- 4.3. Công thức tính thời gian hòa vốn
- 4.4. Sản lượng cần bán để đạt lợi nhuận mục tiêu
- 4.5. Doanh thu hòa vốn khi kinh doanh nhiều sản phẩm
- 4.6. Điểm hòa vốn theo công suất
- 5. Ví dụ tính điểm hòa vốn chi tiết
- 5.1. Ví dụ 1: Quán cà phê có một nhóm sản phẩm chủ lực
- 5.2. Ví dụ 2: Spa kinh doanh nhiều nhóm dịch vụ
- 5.3. Ví dụ 3: Shop thời trang bán trên sàn thương mại điện tử
- 5.4. Ví dụ 4: Thời gian hoàn vốn khi mở chi nhánh mới
- 6. Cách lập bảng tính điểm hòa vốn trên Excel
- 7. Phân loại điểm hòa vốn
- 7.1. Điểm hòa vốn kinh tế
- 7.2. Điểm hòa vốn tài chính
- 7.3. Điểm hòa vốn tiền mặt
- Bảng so sánh ba loại điểm hòa vốn
- 8. Yếu tố làm tăng và giảm điểm hòa vốn
- 8.1. Nhóm yếu tố đẩy điểm hòa vốn lên
- 8.2. Nhóm đòn bẩy kéo điểm hòa vốn xuống
- 8.3. Điểm hòa vốn càng thấp càng tốt?
- 9. Chủ doanh nghiệp dùng điểm hòa vốn để ra quyết định như thế nào?
- 9.1. Có nên giảm giá, chạy khuyến mãi?
- 9.2. Ngân sách quảng cáo bao nhiêu là hòa vốn?
- 9.3. Tuyển thêm nhân sự, thuê thêm mặt bằng có đáng?
- 9.4. Có nên mở thêm điểm bán?
- 10. Hạn chế và lưu ý khi phân tích điểm hòa vốn
- Kết luận
Điểm hòa vốn (break-even point) là mức sản lượng hoặc doanh thu mà tại đó tổng doanh thu vừa bù đủ tổng chi phí, doanh nghiệp không lãi cũng không lỗ. Nhiều chủ doanh nghiệp thấy doanh thu đều đặn nhưng cuối tháng vẫn không chắc mình lãi hay lỗ. Bài viết giúp anh/chị tính đúng con số này, lập bảng tính trên Excel và dùng nó để ra quyết định. Cùng tìm hiểu ngay!
1. Điểm hòa vốn là gì?
Điểm hòa vốn là điểm mà tổng doanh thu bằng tổng chi phí, nên lợi nhuận bằng 0. Bán dưới mức này doanh nghiệp lỗ, bán vượt mức này thì mỗi sản phẩm bán thêm bắt đầu tạo ra lợi nhuận thật.
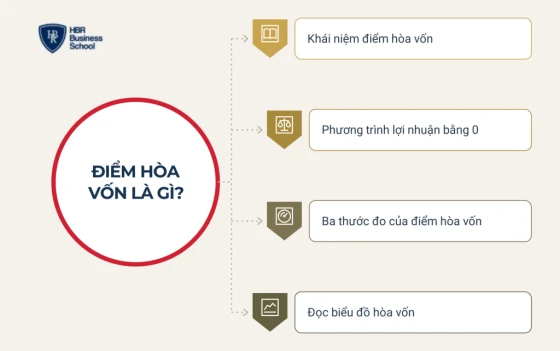
- Khái niệm điểm hòa vốn
- Phương trình lợi nhuận bằng 0
- Ba thước đo của điểm hòa vốn
- Đọc biểu đồ hòa vốn
1.1. Khái niệm điểm hòa vốn (break-even point)
Trong quản trị tài chính, điểm hòa vốn là ngưỡng sản lượng hoặc doanh thu giúp doanh nghiệp thu đủ để trả toàn bộ chi phí cố định và chi phí biến đổi trong kỳ, tiếng Anh là break-even point (BEP). Với chủ doanh nghiệp, đây là “mức sàn” của mỗi tháng: doanh thu chưa chạm mức sàn thì mọi nỗ lực bán hàng mới chỉ đang trả chi phí, chưa phải đang kiếm tiền.
1.2. Bản chất: phương trình lợi nhuận bằng 0
Mọi công thức hòa vốn đều xuất phát từ một phương trình lợi nhuận đơn giản:
Lợi nhuận = Giá bán x Sản lượng - Biến phí đơn vị x Sản lượng - Tổng định phí
Cho lợi nhuận bằng 0 rồi giải theo sản lượng, ta có sản lượng hòa vốn bằng tổng định phí chia cho (giá bán trừ biến phí đơn vị).
1.3. Ba thước đo của điểm hòa vốn
Mức hòa vốn được thể hiện bằng ba thước đo:
- Sản lượng hòa vốn: Số sản phẩm cần bán để bù đủ chi phí, phù hợp mô hình bán theo đơn vị.
- Doanh thu hòa vốn: Doanh thu tối thiểu cần đạt trong kỳ, phù hợp doanh nghiệp bán nhiều mặt hàng hoặc dịch vụ.
- Thời gian hòa vốn: Số ngày trong kỳ để đạt doanh thu hòa vốn, hoặc số tháng để thu hồi vốn đầu tư.
1.4. Đọc biểu đồ hòa vốn
Trên biểu đồ, đường tổng chi phí xuất phát từ mức định phí, đường doanh thu xuất phát từ gốc tọa độ. Giao điểm của hai đường là điểm hòa vốn: bên trái là vùng lỗ, bên phải là vùng lãi.
2. Ý nghĩa của điểm hòa vốn trong kinh doanh
Phân tích điểm hòa vốn giúp chủ doanh nghiệp chuyển từ điều hành theo cảm giác sang điều hành theo con số. Đây cũng là nền tảng của mọi kế hoạch quản lý tài chính doanh nghiệp bài bản.
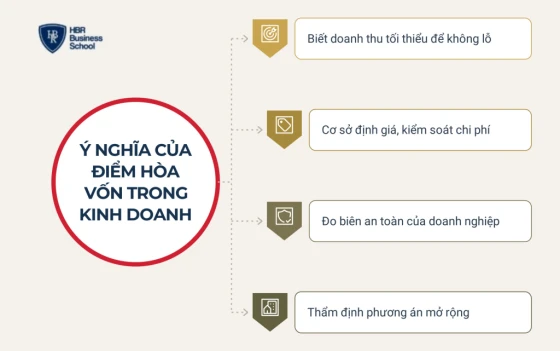
- Biết doanh thu tối thiểu phải đạt để không lỗ
- Có cơ sở định giá bán và kiểm soát chi phí
- Đo được biên an toàn của doanh nghiệp
- Thẩm định phương án mở rộng trước khi bỏ vốn
2.1. Biết doanh thu tối thiểu phải đạt để không lỗ
Con số hòa vốn biến khẩu hiệu “cố gắng bán nhiều hơn” thành chỉ tiêu cụ thể, như 81 ly mỗi ngày ở ví dụ mục 5.
2.2. Có cơ sở định giá bán và kiểm soát chi phí
Mọi quyết định tăng giá, giảm giá hay đổi nhà cung cấp đều làm ngưỡng hòa vốn dịch chuyển, nên tính trước giúp anh/chị biết quyết định đó kéo doanh nghiệp lại gần vùng lãi hay đẩy ra xa.
2.3. Đo được biên an toàn của doanh nghiệp
Biên an toàn là phần doanh thu thực tế vượt trên doanh thu hòa vốn, cho biết doanh thu được phép sụt bao nhiêu trước khi rơi vào lỗ.
Biên an toàn (%) = (Doanh thu thực tế - Doanh thu hòa vốn) / Doanh thu thực tế x 100%
Biên an toàn càng mỏng, doanh nghiệp càng dễ lỗ khi thị trường biến động.
2.4. Thẩm định phương án mở rộng trước khi bỏ vốn
Trước khi mở chi nhánh hay thuê thêm mặt bằng, phân tích hòa vốn cho biết cần bán thêm bao nhiêu để khoản đầu tư không thành gánh nặng. Điều này càng cần thiết khi theo Cục Thống kê, năm 2025 bình quân mỗi tháng có khoảng 18,9 nghìn doanh nghiệp rút lui khỏi thị trường.
3. Chi phí cố định và chi phí biến đổi: hai dữ liệu đầu vào của điểm hòa vốn
Điểm hòa vốn chỉ chính xác khi chi phí được phân loại đúng thành chi phí cố định và chi phí biến đổi. Phân loại sai là lỗi phổ biến nhất khiến con số hòa vốn đẹp trên giấy nhưng lệch xa thực tế.
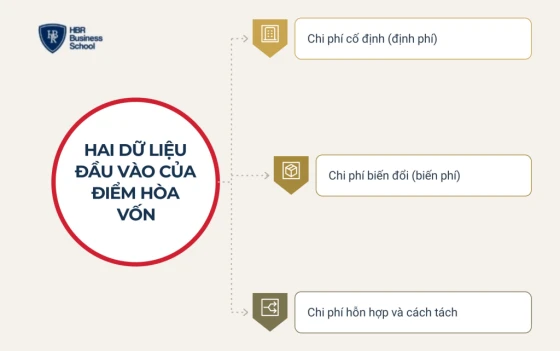
- Chi phí cố định (định phí)
- Chi phí biến đổi (biến phí)
- Chi phí hỗn hợp và cách tách
3.1. Chi phí cố định (định phí)
Chi phí cố định là khoản chi gần như không đổi trong kỳ dù bán nhiều hay ít, như tiền thuê mặt bằng, lương cứng, khấu hao, phí phần mềm. Lãi vay cũng cố định nhưng nên tách riêng, vì nó tạo ra khác biệt giữa hòa vốn kinh tế và hòa vốn tài chính ở mục 7.
3.2. Chi phí biến đổi (biến phí)
Chi phí biến đổi tăng giảm theo số lượng bán ra, gồm nguyên vật liệu, giá vốn hàng nhập, bao bì, hoa hồng theo đơn, phí vận chuyển, phí thanh toán. Với doanh nghiệp bán online, nhóm dễ bị bỏ sót nhất là phí sàn, chi phí hoàn hàng và quảng cáo tính trên mỗi đơn; ví dụ 3 ở mục 5 cho thấy bỏ sót nhóm này có thể làm điểm hòa vốn bị tính thấp gần 3 lần.
3.3. Chi phí hỗn hợp và cách tách
Chi phí hỗn hợp gồm cả phần cố định và biến đổi, như lương sales gồm lương cứng cộng hoa hồng. Cách tách đơn giản là phương pháp cực đại, cực tiểu: lấy chênh lệch chi phí giữa tháng cao điểm và thấp điểm chia cho chênh lệch sản lượng để ra biến phí đơn vị, phần còn lại là định phí. Số liệu theo tháng lấy từ báo cáo kết quả kinh doanh, nếu anh/chị đã nắm cách đọc báo cáo tài chính.
Bảng phân loại chi phí mẫu của một quán cà phê
| Khoản chi phí | Loại | Số tiền |
| Thuê mặt bằng | Cố định | 25 triệu đồng/tháng |
| Lương cứng nhân viên | Cố định | 30 triệu đồng/tháng |
| Khấu hao máy pha, nội thất | Cố định | 5 triệu đồng/tháng |
| Điện, nước, internet phần nền | Cố định | 4 triệu đồng/tháng |
| Phần mềm bán hàng, chi phí khác | Cố định | 1 triệu đồng/tháng |
| Nguyên liệu pha chế | Biến đổi | 13.000 đồng/ly |
| Ly, ống hút, túi mang đi | Biến đổi | 2.000 đồng/ly |
| Phí giao hàng, thanh toán (bình quân) | Biến đổi | 3.000 đồng/ly |
Tổng chi phí cố định của quán là 65 triệu đồng/tháng, chi phí biến đổi 18.000 đồng/ly. Bộ số liệu này được dùng xuyên suốt các ví dụ bên dưới.
4. Công thức tính điểm hòa vốn
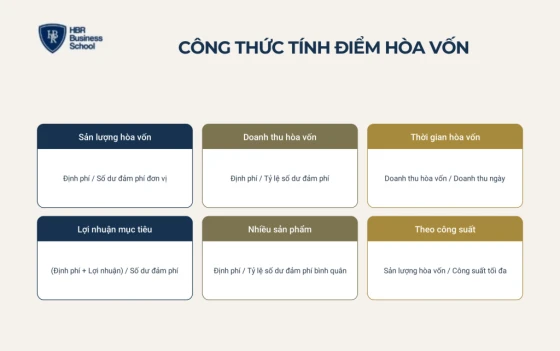
Công thức tính điểm hòa vốn cốt lõi là lấy tổng chi phí cố định chia cho số dư đảm phí của một sản phẩm. Số dư đảm phí (contribution margin) là phần còn lại sau khi lấy giá bán trừ chi phí biến đổi, tức phần mỗi sản phẩm “đóng góp” để trả định phí; trả đủ định phí rồi, phần đóng góp tiếp theo là lợi nhuận.
Số dư đảm phí đơn vị = Giá bán đơn vị - Chi phí biến đổi đơn vị
- Công thức tính sản lượng hòa vốn
- Công thức tính doanh thu hòa vốn
- Công thức tính thời gian hòa vốn
- Sản lượng cần bán để đạt lợi nhuận mục tiêu
- Doanh thu hòa vốn khi kinh doanh nhiều sản phẩm
- Điểm hòa vốn theo công suất
4.1. Công thức tính sản lượng hòa vốn
Sản lượng hòa vốn cho biết cần bán bao nhiêu đơn vị để bù đủ toàn bộ chi phí trong kỳ. Kết quả lẻ luôn làm tròn lên.
Sản lượng hòa vốn = Tổng chi phí cố định / (Giá bán đơn vị - Chi phí biến đổi đơn vị)
4.2. Công thức tính doanh thu hòa vốn
Doanh thu hòa vốn bằng tổng chi phí cố định chia cho tỷ lệ số dư đảm phí (số dư đảm phí đơn vị chia giá bán). Cách này tiện cho cửa hàng bán hàng trăm mã hàng vì chỉ cần tỷ lệ bình quân của cả cửa hàng.
Doanh thu hòa vốn = Tổng chi phí cố định / Tỷ lệ số dư đảm phí
4.3. Công thức tính thời gian hòa vốn
Thời gian hòa vốn có hai nghĩa thường bị dùng lẫn lộn, anh/chị cần xác định đang hỏi nghĩa nào:
- Số ngày hòa vốn trong kỳ: Doanh thu hòa vốn chia doanh thu bình quân một ngày, cho biết đến ngày nào trong tháng doanh nghiệp mới bắt đầu có lãi.
- Thời gian hoàn vốn đầu tư: Vốn đầu tư ban đầu chia lợi nhuận ròng bình quân mỗi tháng, cho biết bao lâu thu hồi được khoản vốn bỏ ra.
4.4. Sản lượng cần bán để đạt lợi nhuận mục tiêu
Doanh nghiệp kinh doanh để có lãi chứ không để hòa vốn, nên đây mới là con số dùng để giao chỉ tiêu cho đội bán hàng.
Sản lượng mục tiêu = (Tổng chi phí cố định + Lợi nhuận mục tiêu) / Số dư đảm phí đơn vị
4.5. Doanh thu hòa vốn khi kinh doanh nhiều sản phẩm
Khi các sản phẩm có biên khác nhau, dùng tỷ lệ số dư đảm phí bình quân theo tỷ trọng doanh thu.
Tỷ lệ số dư đảm phí bình quân = Tổng (Tỷ lệ số dư đảm phí từng sản phẩm x Tỷ trọng doanh thu sản phẩm đó)
Doanh thu hòa vốn chung = Tổng chi phí cố định / Tỷ lệ số dư đảm phí bình quân
4.6. Điểm hòa vốn theo công suất
Chỉ số này cho biết phải dùng bao nhiêu phần trăm năng lực phục vụ tối đa mới hòa vốn, hữu ích với mô hình bị giới hạn bởi số ghế, số máy. Tỷ lệ càng cao, mô hình càng phụ thuộc vào việc lúc nào cũng đông khách.
Hòa vốn theo công suất (%) = Sản lượng hòa vốn / Công suất tối đa x 100%
5. Ví dụ tính điểm hòa vốn chi tiết
Bốn ví dụ dưới đây dùng số liệu theo tháng, mô phỏng tình huống điển hình của SME Việt Nam.
- Ví dụ 1: Quán cà phê có một nhóm sản phẩm chủ lực
- Ví dụ 2: Spa kinh doanh nhiều nhóm dịch vụ
- Ví dụ 3: Shop thời trang bán trên sàn thương mại điện tử
- Ví dụ 4: Thời gian hoàn vốn khi mở chi nhánh mới
5.1. Ví dụ 1: Quán cà phê có một nhóm sản phẩm chủ lực
Dùng bảng chi phí ở mục 3: định phí 65 triệu đồng/tháng, giá bán bình quân 45.000 đồng/ly, biến phí 18.000 đồng/ly, công suất tối đa khoảng 150 ly/ngày.
- Số dư đảm phí đơn vị: 45.000 - 18.000 = 27.000 đồng/ly, tỷ lệ số dư đảm phí 60%.
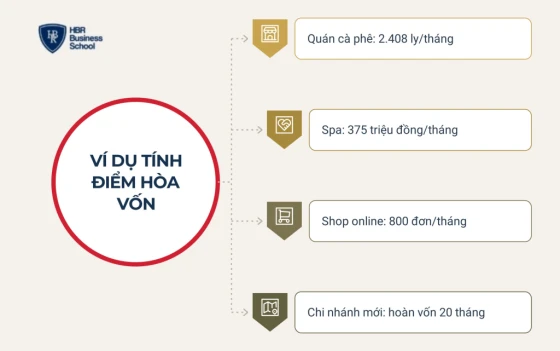
- Sản lượng hòa vốn: 65.000.000 / 27.000 = 2.407,4, làm tròn 2.408 ly/tháng, khoảng 81 ly/ngày.
- Doanh thu hòa vốn: 65.000.000 / 60% = khoảng 108,3 triệu đồng/tháng.
- Lợi nhuận mục tiêu 30 triệu đồng/tháng: (65 + 30) triệu / 27.000 = 3.518,5, làm tròn 3.519 ly/tháng, khoảng 118 ly/ngày.
- Số ngày hòa vốn: Bán bình quân 100 ly/ngày (4,5 triệu đồng) thì cần 108,3 / 4,5 = khoảng 24,1 ngày, tức từ ngày thứ 25 mới có lãi.
- Biên an toàn: Doanh thu thực tế 135 triệu đồng thì biên an toàn = (135 - 108,3) / 135 = khoảng 19,8%.
- Hòa vốn theo công suất: 2.408 / (150 x 30) = khoảng 53,5% công suất.
Nhìn két tiền mỗi tối, chủ quán dễ nghĩ mình đang lãi, trong khi 24 ngày đầu tháng chỉ để trả chi phí.
5.2. Ví dụ 2: Spa kinh doanh nhiều nhóm dịch vụ
Ngành dịch vụ nên tính theo doanh thu hòa vốn. Một spa có định phí 180 triệu đồng/tháng và ba nhóm doanh thu:
| Nhóm dịch vụ | Tỷ trọng doanh thu | Tỷ lệ số dư đảm phí | Đóng góp bình quân |
| Chăm sóc da cơ bản | 50% | 55% | 27,5% |
| Liệu trình trị liệu | 30% | 45% | 13,5% |
| Bán mỹ phẩm kèm | 20% | 35% | 7% |
| Tổng | 100% | 48% |
Doanh thu hòa vốn chung = 180 / 48% = 375 triệu đồng/tháng. Nếu spa đẩy mỹ phẩm lên 40% doanh thu và chăm sóc da giảm còn 30%, tỷ lệ bình quân giảm còn 44% và doanh thu hòa vốn tăng lên khoảng 409,1 triệu. Doanh thu có thể tăng, nhưng spa phải bán thêm khoảng 34 triệu đồng mỗi tháng chỉ để giữ mức hòa vốn cũ.
5.3. Ví dụ 3: Shop thời trang bán trên sàn thương mại điện tử
Shop có định phí 40 triệu đồng/tháng, giá bán bình quân 250.000 đồng/đơn. Biến phí mỗi đơn gồm giá vốn 110.000 đồng, phí sàn giả định 18% giá bán là 45.000 đồng, đóng gói 7.000 đồng, hoàn hàng bình quân 8.000 đồng và quảng cáo trong sàn bình quân 30.000 đồng.
- Tổng biến phí: 200.000 đồng/đơn, số dư đảm phí 50.000 đồng/đơn (tỷ lệ 20%).
- Sản lượng hòa vốn: 40.000.000 / 50.000 = 800 đơn/tháng, khoảng 27 đơn/ngày.
- Doanh thu hòa vốn: 40.000.000 / 20% = 200 triệu đồng/tháng.
Nếu chủ shop chỉ trừ giá vốn và đóng gói, số dư đảm phí “trên giấy” là 133.000 đồng và sản lượng hòa vốn chỉ còn khoảng 301 đơn. Con số thật cao gấp gần 2,7 lần, giải thích vì sao nhiều shop chốt đơn liên tục mà tài khoản vẫn không dư tiền. Mỗi kênh có biến phí khác nhau, nên cần tính số dư đảm phí riêng trước khi xây chiến lược bán hàng đa kênh.
5.4. Ví dụ 4: Thời gian hoàn vốn khi mở chi nhánh mới
Chủ quán ở ví dụ 1 dự định mở chi nhánh thứ hai với vốn đầu tư 1,2 tỷ đồng, kỳ vọng lợi nhuận ròng bình quân 60 triệu đồng/tháng khi ổn định. Thời gian hoàn vốn = 1.200 / 60 = 20 tháng; nếu chỉ đạt 40 triệu đồng/tháng, con số này thành 30 tháng, tức phải chuẩn bị dòng tiền dự phòng cho thêm 10 tháng.
Bán đủ sản lượng hòa vốn mỗi tháng là bài toán của hệ thống bán hàng chứ không chỉ của người chủ. Anh/chị có thể tham khảo workshop Xây dựng hệ thống bán hàng hiện đại AI Sales dành cho Founder và CEO SME, khóa K8 diễn ra ngày 14 đến 15/11/2026 tại Hà Nội.
6. Cách lập bảng tính điểm hòa vốn trên Excel
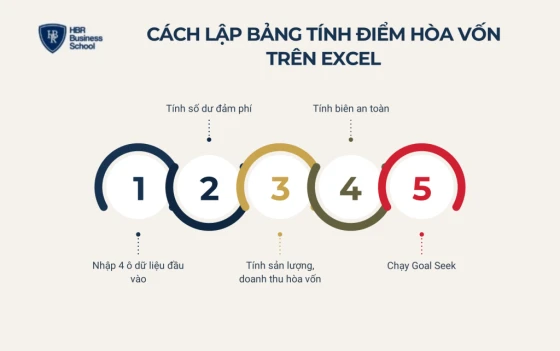
Anh/chị có thể dựng bảng tính điểm hòa vốn trên Excel chỉ với 10 ô: nhập định phí, giá bán, biến phí đơn vị và doanh thu thực tế, các ô còn lại tự tính. Số liệu chi phí nên lấy bình quân 3 tháng gần nhất để loại bỏ các khoản phát sinh bất thường.
- Nhập 4 ô dữ liệu đầu vào
- Tính số dư đảm phí
- Tính sản lượng và doanh thu hòa vốn
- Tính biên an toàn
- Chạy kịch bản bằng Goal Seek
| Ô | Chỉ số | Nội dung ô |
| B2 | Tổng định phí | Nhập số |
| B3 | Giá bán đơn vị | Nhập số |
| B4 | Biến phí đơn vị | Nhập số |
| B5 | Số dư đảm phí đơn vị | =B3-B4 |
| B6 | Tỷ lệ số dư đảm phí | =B5/B3 |
| B7 | Sản lượng hòa vốn | =ROUNDUP(B2/B5,0) |
| B8 | Doanh thu hòa vốn | =B2/B6 |
| B9 | Doanh thu thực tế | Nhập số |
| B10 | Biên an toàn | =(B9-B8)/B9 |
Nhập bộ số của quán cà phê, ô B7 trả về 2.408 và ô B8 trả về khoảng 108,3 triệu, khớp với ví dụ 1. Muốn biết cần bán bao nhiêu để đạt một mức lãi cụ thể, thêm ô lợi nhuận bằng sản lượng nhân B5 trừ B2 rồi dùng Data > What-If Analysis > Goal Seek. Cập nhật bảng mỗi tháng và chia sản lượng hòa vốn thành chỉ tiêu ngày cho từng ca, bảng tính sẽ thành công cụ điều hành hằng ngày.
7. Phân loại điểm hòa vốn
Tùy chi phí nào được đưa vào phép tính, điểm hòa vốn chia thành ba loại: kinh tế, tài chính và tiền mặt. Tên gọi có thể khác nhau giữa các tài liệu, nên hãy hiểu theo bản chất chi phí được tính.
- Điểm hòa vốn kinh tế
- Điểm hòa vốn tài chính
- Điểm hòa vốn tiền mặt
7.1. Điểm hòa vốn kinh tế
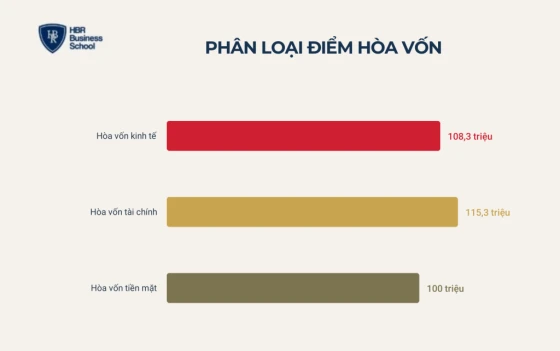
Điểm hòa vốn kinh tế là mức doanh thu tại đó lợi nhuận trước lãi vay và thuế (EBIT) bằng 0. Với quán cà phê ở ví dụ 1, đây chính là mức 108,3 triệu đồng/tháng.
7.2. Điểm hòa vốn tài chính
Hòa vốn tài chính cộng thêm lãi vay vào định phí, tức lợi nhuận trước thuế bằng 0. Quán vay 500 triệu đồng lãi suất 10%/năm thì lãi vay khoảng 4,17 triệu đồng/tháng, định phí lên 69,17 triệu và doanh thu hòa vốn tài chính khoảng 115,3 triệu đồng/tháng.
7.3. Điểm hòa vốn tiền mặt
Hòa vốn tiền mặt loại bỏ chi phí không chi bằng tiền như khấu hao, cho biết doanh thu tối thiểu để không âm tiền mặt. Bỏ 5 triệu khấu hao, định phí còn 60 triệu và doanh thu hòa vốn tiền mặt là 100 triệu đồng/tháng. Cách theo dõi tiền thực thu, thực chi được trình bày trong bài về báo cáo lưu chuyển tiền tệ.
Bảng so sánh ba loại điểm hòa vốn
| Tiêu chí | Hòa vốn kinh tế | Hòa vốn tài chính | Hòa vốn tiền mặt |
| Chi phí được tính | Định phí hoạt động + biến phí | Thêm lãi vay | Loại khấu hao |
| Câu hỏi trả lời | Kinh doanh có tự nuôi được không? | Có trả nổi lãi vay không? | Có bị âm tiền mặt không? |
| Ví dụ quán cà phê | 108,3 triệu/tháng | 115,3 triệu/tháng | 100 triệu/tháng |
>>> Xem thêm: BẢNG CÂN ĐỐI KẾ TOÁN LÀ GÌ? CẤU TRÚC, CÁCH LẬP VÀ CÁCH ĐỌC TỪ A-Z
8. Yếu tố làm tăng và giảm điểm hòa vốn
Điểm hòa vốn thay đổi khi một trong ba biến số thay đổi: chi phí cố định, chi phí biến đổi đơn vị và giá bán. Tuy nhiên, kéo điểm hòa vốn xuống không phải lúc nào cũng là lựa chọn tốt nhất.
- Nhóm yếu tố đẩy điểm hòa vốn lên
- Nhóm đòn bẩy kéo điểm hòa vốn xuống
- Điểm hòa vốn càng thấp càng tốt?
8.1. Nhóm yếu tố đẩy điểm hòa vốn lên
- Chi phí biến đổi tăng: Nguyên liệu tăng 3.000 đồng/ly khiến sản lượng hòa vốn của quán tăng từ 2.408 lên 2.709 ly/tháng.
- Giảm giá bán: Giảm 20% từ 45.000 xuống 36.000 đồng khiến sản lượng hòa vốn lên 3.612 ly, tức phải bán nhiều hơn khoảng 50%.
- Tăng chi phí cố định: Thuê thêm quản lý hay chuyển sang mặt bằng đắt hơn đều nâng mức sàn mỗi tháng.
- Cơ cấu nghiêng về sản phẩm biên thấp: Như ví dụ spa, doanh thu tăng nhưng ngưỡng hòa vốn cũng tăng theo.
- Lãi vay tăng: Đẩy hòa vốn tài chính lên dù hoạt động kinh doanh không đổi.
8.2. Nhóm đòn bẩy kéo điểm hòa vốn xuống
- Tăng giá bán có cơ sở: Tăng giá từ 45.000 lên 49.000 đồng đưa sản lượng hòa vốn xuống 2.097 ly, bớt 311 ly mỗi tháng. Cách tăng giá mà không mất khách được phân tích trong bài chiến lược định giá sản phẩm.
- Tối ưu biến phí và định phí: Đàm phán lại nhà cung cấp, giảm hao hụt, chuyển bớt đơn sang kênh tự đặt, cắt các khoản không tạo ra doanh thu.
- Tăng tỷ trọng sản phẩm biên cao: Thiết kế combo, gợi ý món có biên tốt và xây hệ thống upsell để nâng giá trị mỗi đơn.
8.3. Điểm hòa vốn càng thấp càng tốt?
Điểm hòa vốn thấp giúp doanh nghiệp an toàn hơn, nhưng nếu đạt được bằng cách chuyển định phí sang biến phí thì phần lãi khi bán vượt ngưỡng cũng nhỏ đi. Mức “khuếch đại” lợi nhuận này được đo bằng đòn bẩy hoạt động:
Đòn bẩy hoạt động = Tổng số dư đảm phí / Lợi nhuận hoạt động
Quán cà phê bán 3.000 ly/tháng có tổng số dư đảm phí 81 triệu, lợi nhuận 16 triệu, đòn bẩy hoạt động khoảng 5,1: doanh thu tăng 10% thì lợi nhuận tăng khoảng 50%, nhưng giảm 10% thì lợi nhuận cũng mất khoảng 50%.
| Tiêu chí | A: Lương cứng 30 triệu | B: Đổi lương cứng thành hoa hồng 7.000 đồng/ly |
| Định phí | 65 triệu | 35 triệu |
| Sản lượng hòa vốn | 2.408 ly | 1.750 ly |
| Lợi nhuận khi bán 3.000 ly | 16 triệu | 25 triệu |
| Lợi nhuận khi bán 5.000 ly | 70 triệu | 65 triệu |
Hai phương án cho lợi nhuận bằng nhau ở khoảng 4.286 ly/tháng (khoảng 143 ly/ngày). Dưới mức này phương án B an toàn và lãi hơn, trên mức này phương án A cho lợi nhuận cao hơn. Vì vậy câu hỏi đúng không phải “hòa vốn càng thấp càng tốt” mà là “cấu trúc chi phí nào hợp với giai đoạn của doanh nghiệp”.
Đây cũng là lý do nhiều mô hình chọn khởi đầu gọn nhẹ rồi mới tăng định phí khi lượng khách ổn định. Mr. Tony Dzung bắt đầu Langmaster năm 2010 với 26 triệu đồng vốn vay trong căn phòng trọ chưa đầy 30m², và sau 4 tháng, từ một lớp học ban đầu đã phát triển thành 9 phòng với hàng trăm học viên theo học thường xuyên.
9. Chủ doanh nghiệp dùng điểm hòa vốn để ra quyết định như thế nào?
Giá trị lớn nhất của điểm hòa vốn là trả lời trước câu hỏi “làm việc này thì cần bán thêm bao nhiêu”, đặc biệt ở bốn quyết định chủ doanh nghiệp SME hay quyết theo cảm tính.
- Có nên giảm giá, chạy khuyến mãi?
- Ngân sách quảng cáo bao nhiêu là hòa vốn?
- Tuyển thêm nhân sự, thuê thêm mặt bằng có đáng?
- Có nên mở thêm điểm bán?
9.1. Có nên giảm giá, chạy khuyến mãi?
Giảm giá 20% buộc quán bán thêm khoảng 50% sản lượng chỉ để giữ mức hòa vốn, nên khuyến mãi chỉ đáng làm khi có cơ sở tin lượng khách tăng vượt con số đó.
9.2. Ngân sách quảng cáo bao nhiêu là hòa vốn?
ROAS hòa vốn là doanh thu tối thiểu mỗi đồng quảng cáo phải mang về để đơn hàng không lỗ.
ROAS hòa vốn = 1 / Tỷ lệ số dư đảm phí (trước chi phí quảng cáo)
Với shop ở ví dụ 3, biến phí trước quảng cáo là 170.000 đồng, tỷ lệ số dư đảm phí 32%, nên ROAS hòa vốn khoảng 3,1. Đội marketing báo ROAS 2,5 và gọi là “ổn” thì thực chất mỗi đơn từ quảng cáo đang lỗ, vì vậy chủ doanh nghiệp cần theo dõi đúng các chỉ số đo lường hiệu quả marketing thay vì chỉ nhìn số đơn.
9.3. Tuyển thêm nhân sự, thuê thêm mặt bằng có đáng?
Tuyển một nhân viên lương cứng 15 triệu đồng/tháng ở doanh nghiệp có tỷ lệ số dư đảm phí 40% đòi hỏi thêm 15 / 40% = 37,5 triệu đồng doanh thu mỗi tháng; vị trí đó không tạo ra mức doanh thu ấy thì quyết định tuyển dụng đang làm doanh nghiệp yếu đi.
9.4. Có nên mở thêm điểm bán?
Mở điểm mới cần cả mức hòa vốn hàng tháng của chi nhánh lẫn thời gian hoàn vốn như ví dụ 4. Cách an toàn là chạy thử nhỏ theo tinh thần khởi nghiệp tinh gọn: thuê ki-ốt, bán thử vài tháng, so sản lượng thực tế với sản lượng hòa vốn rồi mới đầu tư lớn.
Thực tế, nhiều chủ doanh nghiệp vẫn ra bốn quyết định này bằng cảm giác và chỉ biết lãi lỗ khi kế toán chốt sổ cuối quý. Thiếu hệ thống con số, doanh nghiệp càng mở rộng càng dễ rơi vào cảnh doanh thu tăng nhưng tiền không tăng.
Nếu anh/chị muốn xây hệ thống quản trị tài chính, marketing và bán hàng vận hành bằng dữ liệu, chương trình Tư vấn doanh nghiệp Business Master do Mr. Tony Dzung cùng đội ngũ chuyên gia đồng hành trong 2 năm sẽ giúp anh/chị đi từ bài toán con số đến bộ máy tự vận hành. Anh/chị cũng có thể bắt đầu từ cuốn sách Tài chính dành cho sếp để nắm tư duy tài chính dành riêng cho người lãnh đạo.
10. Hạn chế và lưu ý khi phân tích điểm hòa vốn
Phân tích điểm hòa vốn dựa trên một số giả định đơn giản hóa, nên anh/chị cần hiểu giới hạn để dùng con số đúng chỗ.
- Giả định giá bán và biến phí không đổi: Giá nhập đổi theo mùa, giá bán đổi theo khuyến mãi, nên cần tính lại mỗi tháng hoặc ngay khi một biến số thay đổi đáng kể.
- Khó phân bổ định phí cho nhiều sản phẩm: Định phí dùng chung thì tính doanh thu hòa vốn theo tỷ lệ số dư đảm phí bình quân, thay vì cố chia định phí cho từng sản phẩm.
- Không phản ánh dòng tiền: Vượt ngưỡng hòa vốn trên sổ sách vẫn có thể thiếu tiền nếu khách nợ lâu hoặc tồn kho lớn. Theo CB Insights (Why Startups Fail, 2022), 38% startup thất bại vì hết tiền hoặc không gọi được vốn, nên cần kết hợp phân tích hòa vốn với quản lý dòng tiền.
- Không trả lời câu hỏi về nhu cầu: Công thức nói quán cần 81 ly/ngày nhưng không nói vị trí đó có đủ khách hay không, nên luôn đối chiếu với hòa vốn theo công suất.
- Doanh nghiệp mới chưa có dữ liệu: Dùng số ước tính từ báo giá mặt bằng và nhà cung cấp, rồi thay bằng số thực sau 2 đến 3 tháng.
Kết luận
Tóm lại, điểm hòa vốn là mức sản lượng hoặc doanh thu tại đó doanh nghiệp không lãi không lỗ, được tính từ chi phí cố định và số dư đảm phí. Khi nắm rõ mức hòa vốn, biên an toàn, đòn bẩy hoạt động và thời gian hoàn vốn, anh/chị có thể quyết định giảm giá, chạy quảng cáo, tuyển người hay mở điểm bán dựa trên con số thay vì cảm tính. Hãy bắt đầu bằng bảng tính Excel ở mục 6 cho chính doanh nghiệp mình ngay trong tháng này.
- AI FOR BUSINESS LEADERS: CHIẾN LƯỢC & LỘ TRÌNH ỨNG DỤNG AI VÀO DOANH NGHIỆP K2 Thời gian: 24-25/10/2026Địa điểm: Hà Nội
- XÂY DỰNG HỆ THỐNG BÁN HÀNG HIỆN ĐẠI - AI SALES - DÀNH CHO FOUNDER VÀ CEO SMES K8 Thời gian: 14-15/11/2026Địa điểm: Hà Nội